


Los márgenes bajo análisis
Mineras con presencia en Argentina muestran costos promedio de entre US$1.621 y US$2.353 por onza de oro
Producir una onza de oro tiene costos muy diferentes según la compañía, las características de sus yacimientos y las inversiones necesarias para mantenerlos en funcionamiento. El cuadro publicado por MinerDeck, correspondiente al segundo trimestre de 2026, muestra esa distancia: en el tramo visible aparecen valores desde US$818 hasta más de US$2.450 por onza de oro.
La comparación utiliza el indicador AISC, sigla en inglés del costo integral de sostenimiento, que reúne los gastos operativos y otros desembolsos necesarios para mantener la producción. Su alcance incluye inversiones de sostenimiento, administración y exploración vinculada a la continuidad de las operaciones, según la metodología de cada empresa.
Los importes se expresan por onza troy de oro, equivalente a aproximadamente 31,1 gramos del metal. Son costos promedio por unidad producida o vendida, según la base del reporte, y no deben confundirse con el precio de comercialización ni con la ganancia que obtiene la compañía.
La distinción central es que se trata de promedios empresariales y no de costos específicos de las minas argentinas. Una firma con operaciones en varios países reúne establecimientos con diferentes concentraciones de mineral, escalas, métodos de extracción y necesidades de inversión.
Las empresas
Entre las compañías del cuadro con operaciones o proyectos en Argentina se destacan Newmont, Barrick, Pan American Silver, AngloGold Ashanti y Orvana. Sus valores permiten observar diferencias dentro del conjunto seleccionado, aunque no constituyen un ranking de competitividad de los yacimientos nacionales.
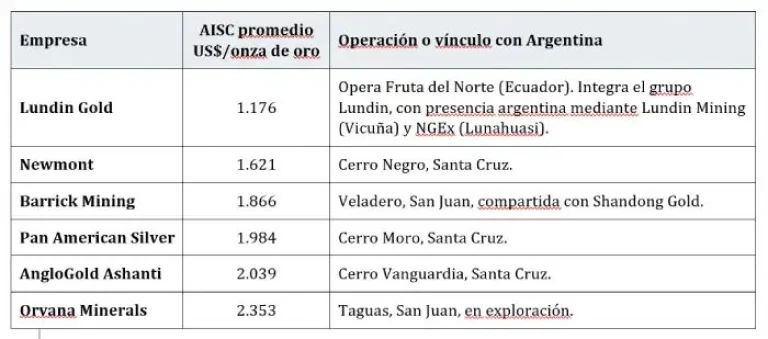
Dentro de la selección de empresas con operaciones o proyectos propios en Argentina, Newmont presenta el menor valor, seguida por Barrick, Pan American Silver y AngloGold Ashanti. Entre las dos primeras existe una diferencia de US$245 por onza de oro, mientras que entre Newmont y AngloGold Ashanti la distancia alcanza US$418, aproximadamente un 26%.
Esas brechas no permiten afirmar que Cerro Negro sea más económica que Veladero o Cerro Vanguardia. Para comparar esos establecimientos sería necesario revisar sus costos individuales, correspondientes al mismo período y calculados sobre bases equivalentes.
Orvana requiere una precisión adicional porque su presencia argentina está vinculada a Taguas, un proyecto de exploración en San Juan. Los US$2.353 por onza de oro consignados en el cuadro no corresponden a una producción de ese emprendimiento.
Lundin Gold ocupa el tercer lugar del cuadro, ordenado de menor a mayor costo, con un promedio de US$1.176 por onza de oro. La compañía opera Fruta del Norte, en Ecuador, por lo que ese importe no corresponde a los proyectos argentinos asociados al grupo Lundin.
Su posición tiene interés para el público local por la fuerte presencia de ese grupo empresarial en San Juan. Sin embargo, es necesario distinguir a Lundin Gold de Lundin Mining y de NGEx Minerals, que son compañías diferentes.
Lundin Mining posee el 50% de Vicuña, en asociación con BHP, titular de la otra mitad. La empresa conjunta reúne Josemaría, ubicado en San Juan, y Filo del Sol, que se extiende a ambos lados de la frontera entre Argentina y Chile.
Por su parte, NGEx Minerals, también integrante del grupo Lundin, desarrolla la exploración de Lunahuasi, un proyecto de cobre, oro y plata situado en San Juan. Este emprendimiento no integra la sociedad Vicuña.
La ubicación de Lundin Gold entre los productores de menor costo del cuadro aporta una referencia sobre una de las empresas del grupo. No permite anticipar cuánto costará producir en Josemaría, Filo del Sol o Lunahuasi, cuyos minerales, características y etapas de desarrollo son diferentes.
En términos generales, una operación minera enfrenta grandes desembolsos en personal, energía, combustibles, movimiento de materiales, mantenimiento e insumos. La importancia relativa de cada componente depende del yacimiento, su ubicación y el sistema de explotación.
La extracción exige perforar, utilizar explosivos cuando corresponde, cargar y transportar roca, además de retirar material sin valor económico. Cuanto mayor sea el volumen que deba movilizarse para recuperar una misma cantidad de oro, mayor puede ser el costo por onza obtenida.
El procesamiento demanda electricidad para triturar y moler el mineral, junto con reactivos y otros insumos para recuperar el metal. También requiere agua, instalaciones para su manejo y recirculación, y sistemas para gestionar los residuos del proceso.
El personal y los servicios especializados representan otro componente relevante, al que se suman el mantenimiento de equipos, los neumáticos y los repuestos. En lugares alejados, el transporte, los campamentos y el abastecimiento agregan exigencias logísticas.
A esos gastos se incorporan las inversiones necesarias para sostener la actividad, como renovar maquinaria, desarrollar galerías o ampliar instalaciones para residuos. También existen desembolsos de seguridad, gestión ambiental, administración y regalías, cuyo peso varía según la operación y la jurisdicción.
Una variable decisiva es la ley del mineral, que indica cuánto oro contiene la roca. Cuando esa concentración disminuye, generalmente se necesita extraer y procesar más toneladas para obtener una onza del metal, con mayor consumo de energía, insumos y horas de trabajo.
La principal lectura económica del cuadro es que un mismo precio internacional del oro puede generar márgenes diferentes entre productores. Una compañía con menor costo por onza dispone, en principio, de mayor margen frente a una caída de la cotización, siempre que las demás condiciones sean comparables.
Sin embargo, un AISC más elevado no demuestra automáticamente una gestión menos eficiente. El indicador también puede aumentar cuando se concentran inversiones de sostenimiento o disminuye temporalmente la cantidad de onzas entre las que se distribuyen los gastos, como explican los reportes empresariales sobre sus variaciones trimestrales.
Tampoco corresponde presentar la diferencia entre el precio de venta y el AISC como ganancia neta. Este indicador no reúne todos los desembolsos del negocio, porque excluye conceptos como financiamiento, impuesto a las ganancias e inversiones de expansión.
El cuadro identifica, además, algunos valores como AuEq, es decir, por onza de oro equivalente, una unidad que convierte la producción de otros metales a su equivalente económico en oro. Esa combinación exige cautela al comparar posiciones, porque las cifras no siempre están expresadas sobre una base idéntica.
Para Argentina, el relevamiento aporta una referencia sobre los costos de compañías que operan o exploran en el país y permite dimensionar las diferencias entre productores. También muestra por qué la evaluación de una mina debe considerar su productividad, las características del depósito y las inversiones necesarias para sostenerla.
La publicación ofrece una fotografía trimestral, pero no demuestra por sí sola que los costos estén aumentando ni permite calcular un promedio representativo de toda la industria mundial. Para esas conclusiones se necesita una serie histórica, conocer la metodología y ponderar la producción de cada compañía.
El análisis deja una distinción fundamental: conocer el promedio de una empresa ayuda a comprender su desempeño, pero evaluar la competitividad argentina exige estudiar sus operaciones locales. Esa información es la que permite determinar qué factores encarecen la producción y dónde existen oportunidades concretas de mejora.
Fuente principal: MinerDeck, publicación en LinkedIn “Costes de producción del oro en el segundo trimestre de 2026 (AISC · USD/oz · De menor a mayor)”
Publicación original: MinerDeck en LinkedIn
Minería & Desarrollo


","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2025/09/23/mineriaydesarrollo/files/00/98/fec6bd088c5b6914974cfc429c0de7aace65aa143183d7336a8e77d192e7e44e.webp","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/12/mineriaydesarrollo/files/12/1270/73276490b9577667ee994e6f812e4deb0df348505f7286dd9c866b0597509b70.png","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
