


Nuevo mapa mundial
Arabia Saudita entra al mercado del uranio y puede cambiar el equilibrio entre oferta, precios y poder nuclear
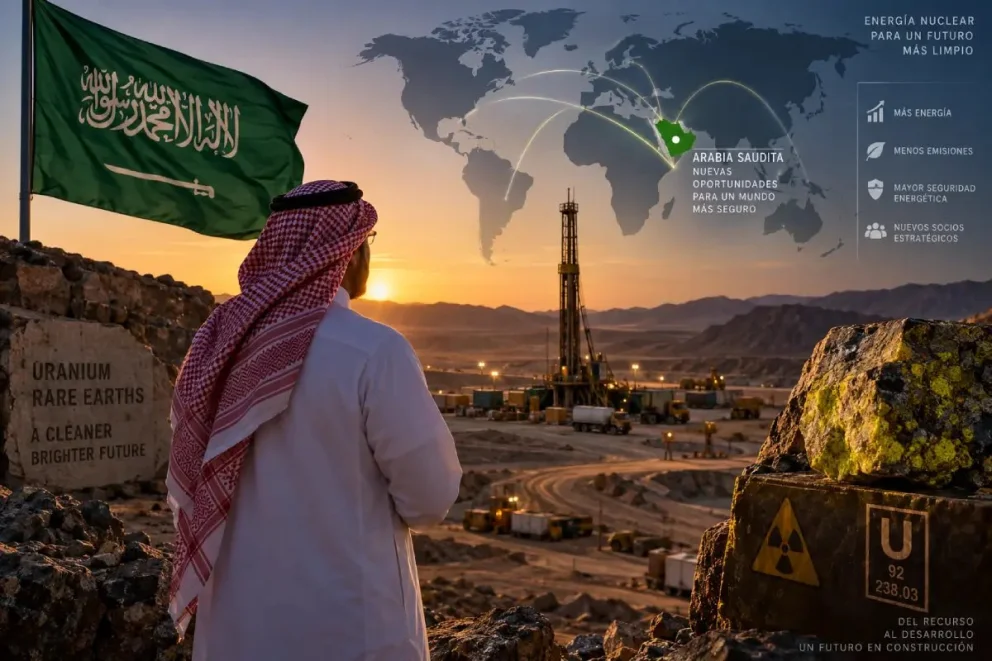
Arabia Saudita acaba de colocar una nueva pieza sobre uno de los mercados minerales más estratégicos del mundo. El gobierno anunció el descubrimiento en la región de Medina de unas 110 millones de toneladas de mineral que contienen concentraciones consideradas prometedoras de uranio, además de tierras raras pesadas.
El anuncio fue realizado por el ministro de Energía, Abdulaziz bin Salman, durante la Conferencia General del Organismo Internacional de Energía Atómica en Viena.
La cifra obliga, sin embargo, a una precisión fundamental. Arabia Saudita no anunció 110 millones de toneladas de uranio. Habló de unas 110 millones de toneladas de roca mineralizada con altas concentraciones de tierras raras y concentraciones prometedoras de uranio.
Hasta que no se conozcan la ley de uranio, la continuidad geológica, las recuperaciones metalúrgicas, los costos de extracción y una estimación formal de recursos y reservas, resulta imposible determinar cuánto uranio comercial podría producir Jabal Sayid.
Esa diferencia es especialmente importante porque el uranio atraviesa una transformación que supera ampliamente a una nueva mina. World Nuclear Association estima que los reactores del mundo requirieron alrededor de 68.920 toneladas de uranio en 2025 y proyecta que, en su escenario de referencia, la demanda podría superar las 150.000 toneladas anuales en 2040.
El dato saudita aparece, además, cuando la Agencia de Energía Nuclear de la Organización para la Cooperación y el Desarrollo Económicos (NEA, por sus siglas en inglés) y el Organismo Internacional de Energía Atómica (OIEA) acaban de publicar el Red Book 2026, la principal referencia internacional sobre recursos, producción y demanda de uranio.
El informe calcula que existen más de 8,1 millones de toneladas de uranio identificadas y recuperables a costos inferiores a US$260 por kilogramo de uranio -equivalentes a unos US$100 por libra de U3O8-, suficientes incluso para el escenario de mayor demanda considerado hasta 2050.
La paradoja es clara: uranio en el subsuelo no falta. Lo que puede escasear es el uranio disponible en el momento, el lugar y bajo las condiciones comerciales que requieren las centrales nucleares.
La propia NEA advierte que desarrollar nuevos proyectos mineros de uranio suele demandar entre 15 y 20 años. Por eso el hallazgo saudita tiene hoy más valor estratégico que impacto físico inmediato sobre la oferta.
Precios todavía elevados
El mercado ya refleja esa preocupación. El indicador spot publicado por Cameco terminó agosto de 2026 en US$89,68 por libra de U3O8, mientras que el indicador de contratos de largo plazo alcanzó US$96,50 por libra. En agosto de 2025 eran US$75,13 y US$81, respectivamente.
Hay una señal especialmente relevante: el precio de largo plazo está por encima del spot. Para una industria donde las centrales compran combustible mediante contratos plurianuales, esa referencia puede ser más significativa que las oscilaciones diarias.
Por eso, un descubrimiento como el saudita difícilmente genere por sí solo una baja importante de precios. Primero deberá transformarse en recurso técnicamente definido, después en reserva económica, obtener permisos, definir la tecnología de procesamiento, construir infraestructura y finalmente producir.
Si Jabal Sayid demostrara dentro de algunos años contener un recurso grande, competitivo y de bajo costo, podría incorporar nueva oferta y moderar parte de la presión sobre los precios de largo plazo. Pero hoy eso es una posibilidad, no una conclusión geológica ni económica.
Los grandes consumidores
El consumo muestra dónde se está produciendo el cambio estructural. Según World Nuclear Association, Estados Unidos requirió unas 19.011 tU en 2025; China, 13.872; Francia, 8.389; Rusia, 6.251; y Corea del Sur, 4.703. China es especialmente importante porque ya tiene 64 reactores operativos y 38 en construcción.
La misma entidad proyecta que los requerimientos mundiales podrían pasar de unas 68.920 tU en 2025 a algo más de 150.000 tU en 2040 en su escenario de referencia. El Red Book 2026 utiliza escenarios diferentes y más conservadores hacia 2050, pero llega a la misma conclusión estructural: la demanda aumenta y será necesario convertir recursos geológicos en nueva capacidad productiva.
La carrera inversora
El capital ya comenzó a reaccionar. El Red Book 2026 señala que la inversión mundial en exploración y desarrollo de uranio superó US$1.780 millones durante 2023 y 2024, un aumento cercano al 46% respecto del período 2021-2022. La producción mundial de 2024 alcanzó 61.924 tU, su nivel más elevado desde 2016.
Pero existe otro dato todavía más revelador: pese al aumento de precios, las aprobaciones regulatorias y la reactivación de instalaciones existentes, ningún proyecto minero completamente nuevo comenzó a producir durante el período analizado. El incremento de la oferta provino principalmente de la reactivación y expansión de minas existentes.
Allí está probablemente uno de los principales desafíos para las inversiones. El mercado necesita exploración, pero sobre todo necesita proyectos capaces de pasar de recurso a producción dentro de los plazos que exige la expansión nuclear.
Geopolítica del combustible
El uranio ya no puede analizarse solamente como una materia prima minera. El verdadero tablero geopolítico incluye extracción, conversión, enriquecimiento y fabricación del combustible nuclear.
Rusia mantiene un peso especialmente significativo en el enriquecimiento. World Nuclear Association estima para Rosatom una capacidad de 29,1 millones de SWU anuales en 2025, dentro de una capacidad mundial cercana a 68,1 millones. Orano, Urenco y la china CNNC conforman los otros grandes polos.
Europa todavía mantiene exposición a Rusia: en 2025, aproximadamente el 22,55% de los servicios de enriquecimiento entregados a empresas eléctricas de la Unión Europea tuvo origen ruso; en conversión, la participación de Rosatom fue del 24,4%, y en uranio natural Rusia representó alrededor del 16% de las entregas.
Estados Unidos tomó la dirección contraria. La legislación aprobada en 2024 prohibió las importaciones de uranio ruso de bajo enriquecimiento, aunque habilitó excepciones transitorias que deben finalizar, como máximo, el 1 de enero de 2028. El objetivo es reconstruir capacidad propia y reducir la dependencia de una cadena de suministro considerada estratégica.
Eso explica por qué Arabia Saudita puede convertirse en mucho más que otro productor de mineral. En julio de 2026, Riad y Washington firmaron un acuerdo de cooperación nuclear civil -el denominado Acuerdo 123- que sienta las bases legales para una asociación de varias décadas y miles de millones de dólares, incluyendo acceso para empresas estadounidenses al programa nuclear saudita.
La coincidencia entre ese acuerdo y el anuncio de nuevos recursos minerales amplía el alcance del hallazgo. Arabia Saudita busca diversificar su economía, desarrollar minería, incorporar generación nuclear y explorar capacidades vinculadas al ciclo del combustible. Si avanza en esos frentes, el país podría convertirse simultáneamente en consumidor, inversor y potencial proveedor dentro de una cadena nuclear cada vez más estratégica.
Qué puede cambiar
El descubrimiento saudita difícilmente cambie la oferta mundial en el corto plazo. Tampoco debería interpretarse automáticamente como un factor bajista para el precio. Todavía falta saber cuánto uranio existe realmente dentro de esas 110 millones de toneladas de mineral y qué proporción será técnica y económicamente recuperable.
Pero puede acelerar algo más profundo: la competencia por controlar cadenas completas de suministro nuclear. El mercado está pasando de preguntarse cuánto uranio existe a preguntarse quién puede producirlo, convertirlo, enriquecerlo y entregarlo de manera segura durante décadas.
Por eso los contratos de largo plazo, la diversificación geográfica de proveedores y las inversiones en procesamiento y enriquecimiento probablemente tengan tanta importancia como las nuevas minas. Arabia Saudita tiene además una ventaja poco frecuente: capacidad financiera, política energética de largo plazo y una estrategia explícita para reducir la dependencia del petróleo.
Minería & Desarrollo


","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2025/09/23/mineriaydesarrollo/files/00/98/fec6bd088c5b6914974cfc429c0de7aace65aa143183d7336a8e77d192e7e44e.webp","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/12/mineriaydesarrollo/files/12/1270/73276490b9577667ee994e6f812e4deb0df348505f7286dd9c866b0597509b70.png","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
