


Major, mercado o caja propia: los tres caminos para financiar la exploración en Malargüe
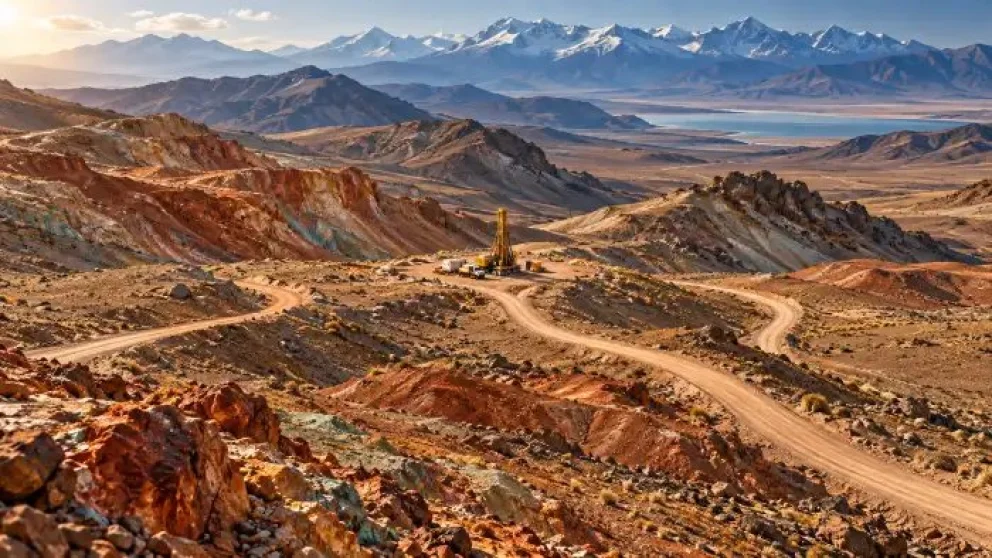
Los proyectos de Malargüe Distrito Minero Occidental que hoy trabajan en terreno tienen algo en común. La presencia de un operador que encontró una fuente de financiamiento para la etapa de exploración, en la mayoría de los casos una junior.
El distrito, ubicado en el departamento de Malargüe, en el sur de Mendoza, repite el patrón de cualquier jurisdicción minera con cartera temprana: las compañías de exploración son las que convierten un permiso en información geológica, y lo hacen al ritmo del capital que consiguen.
Esta semana el distrito sumó un hito de signo distinto. La Dirección de Minería de Mendoza revocó los permisos de exploración de Mercedes North y Mercedes Mariano, dos proyectos de la segunda tanda que sumaban 5.920 hectáreas, porque su titular, Newera Hydrogen, no instaló los trabajos de exploración dentro del plazo legal. Las dos áreas tenían DIA ratificada por la Legislatura en diciembre de 2025.
Es la primera vez que Malargüe Distrito Minero Occidental pierde proyectos ya aprobados, y el antecedente fija una regla para toda la cartera: el permiso exige actividad. Una vez firmes las resoluciones, Impulsa Mendoza Sostenible, la empresa de capital provincial que motorizó el distrito, tiene preferencia para tomar esas áreas o sacarlas a concurso.
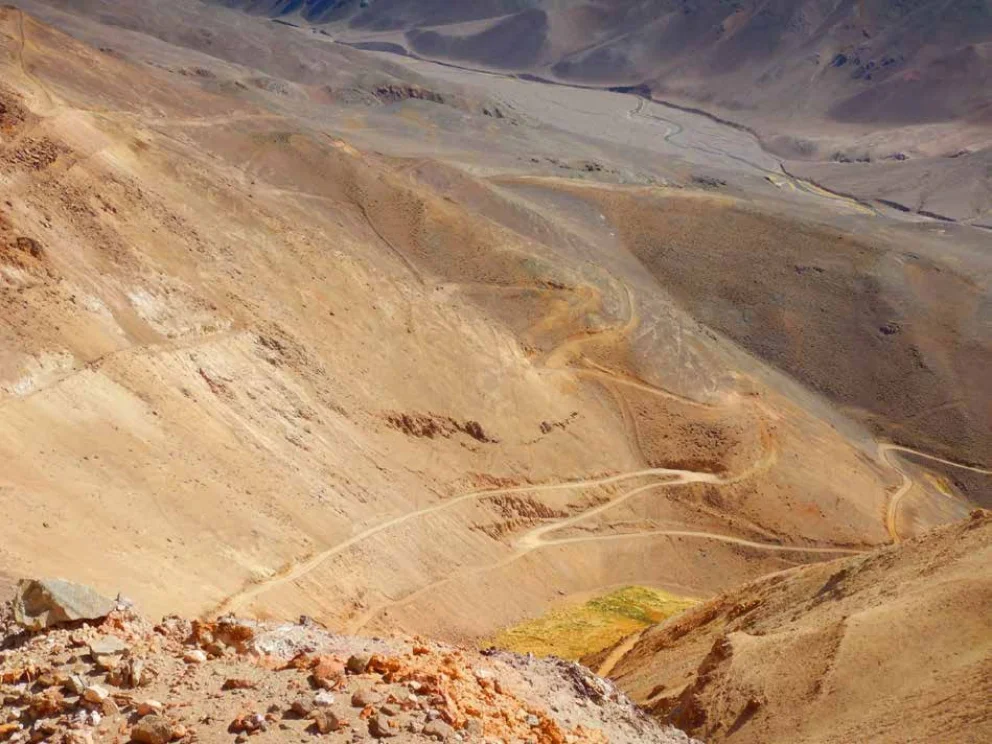
El balance a octubre de 2026 muestra el otro lado de esa ecuación. En la primera tanda, que cumple dos años de su ratificación legislativa en noviembre, dos proyectos ya ejecutaron trabajos de exploración con intervención en el terreno, uno tiene habilitados caminos y perforación, y otros cuatro realizaron sus primeras tareas de campo.
En la segunda, que completa su primer año en diciembre, dos proyectos ya solicitaron autorización para abrir caminos y perforar.
Detrás de cada uno de esos avances hay una de tres fórmulas de financiamiento: el respaldo de una major, la colocación en el mercado de capitales o la caja generada por una operación de pequeña escala.
Un distrito que avanza por etapas, proyecto por proyecto
El esquema de Malargüe Distrito Minero Occidental resolvió en bloque la aprobación ambiental de la exploración metalífera, que en Mendoza exige ratificación legislativa por la Ley 7.722. La primera tanda reunió 34 declaraciones de impacto ambiental ratificadas en noviembre de 2024. La segunda sumó 27, ratificadas en 2025 y desagregadas en expedientes individuales en diciembre de ese año.
Desde ese punto, cada proyecto recorre su propio trámite ante la autoridad ambiental minera, integrada por la Dirección de Minería y la Dirección de Gestión y Fiscalización Ambiental. La secuencia tiene etapas definidas. Primero, la empresa presenta el registro de actividades en sitio y el plan de contingencia.
Después tiene que actualizar la línea de base ambiental con información primaria, condición previa a cualquier intervención. Recién entonces puede solicitar la aprobación de los planes de manejo para abrir caminos y perforar.
El último escalón es la ejecución de esas tareas. En paralelo, cada titular debe cumplir ante la autoridad minera los plazos para instalar los trabajos de exploración, que es la obligación cuyo incumplimiento derivó en las primeras revocaciones.
Medido con esa escala, el avance de la primera tanda en lo que va de 2026 es visible. A fines de marzo, de 33 proyectos con expediente individual, uno estaba en perforación y otro en exploración inicial. En octubre, a esos dos se suma Los Galgos, con caminos y perforación habilitados desde mayo. Campeones, Hechicera, Calmuco y Valenciana ya registran visitas de campo y primeros muestreos de agua.
Los 26 restantes trabajan en la etapa de preparación, con la actualización de línea de base como requisito pendiente.
La segunda tanda muestra un recorrido más concentrado. Dos proyectos, El Destino y Cuprum, ya llegaron a la instancia de solicitar intervención en el terreno. Una docena tiene presentaciones técnicas en evaluación y otra docena todavía espera su primer movimiento técnico desde la desagregación.
La diferencia entre unos y otros se explica por quién opera cada permiso y con qué fondos.
Kobrea y BHP: el modelo de la junior financiada por una major
El caso más avanzado de las dos tandas es el de Kobrea Exploration, que opera siete proyectos bajo un acuerdo de opción con la mendocina Minera Agaucu. Su esquema combina el trabajo técnico de una junior con el financiamiento de una major: desde agosto, BHP Metals Exploration aporta los fondos de exploración mientras Kobrea mantiene la operación.
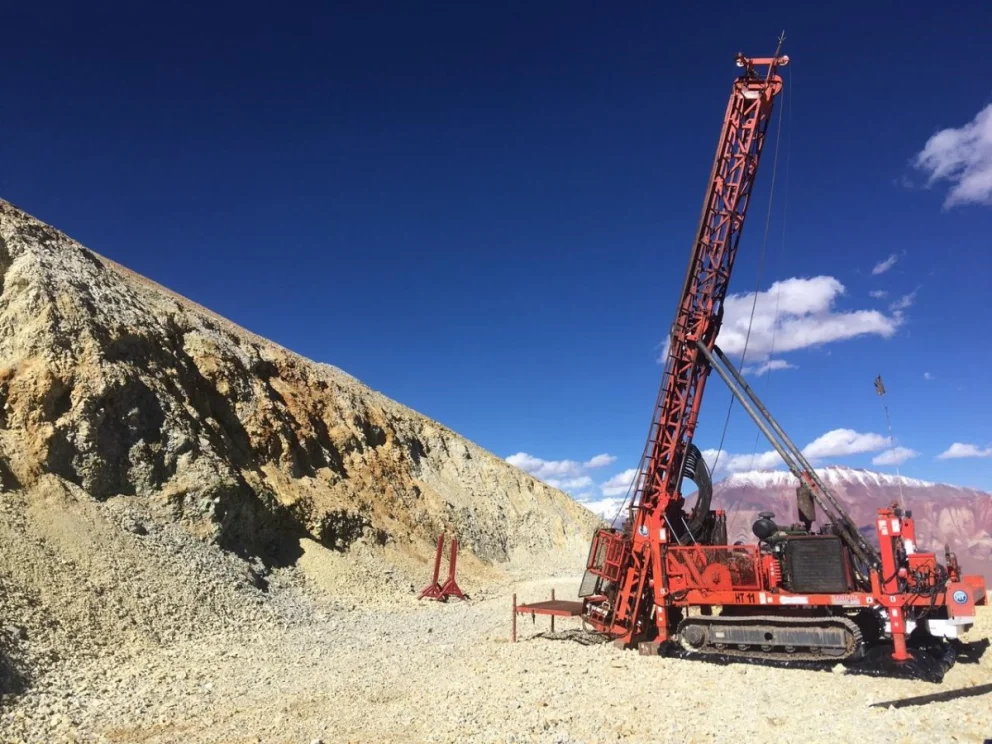
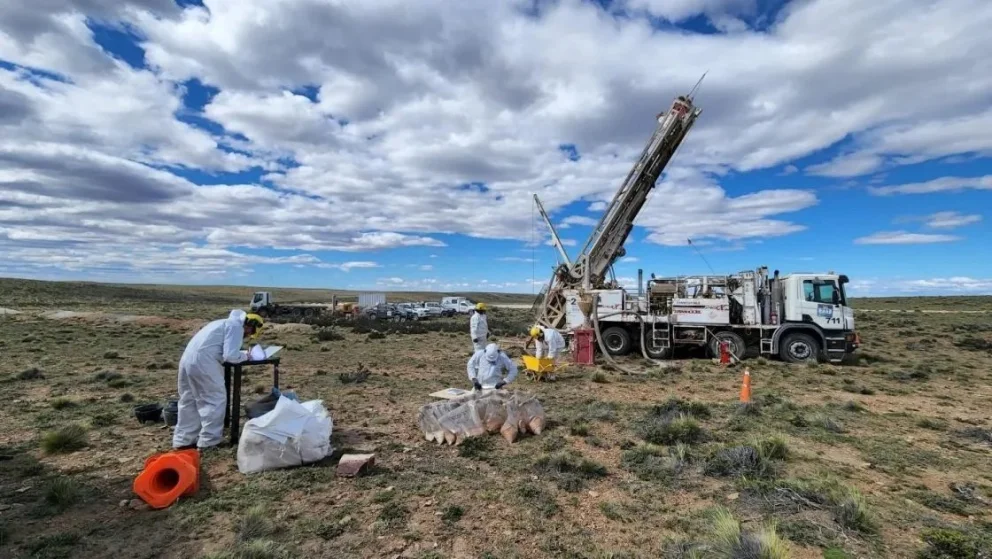
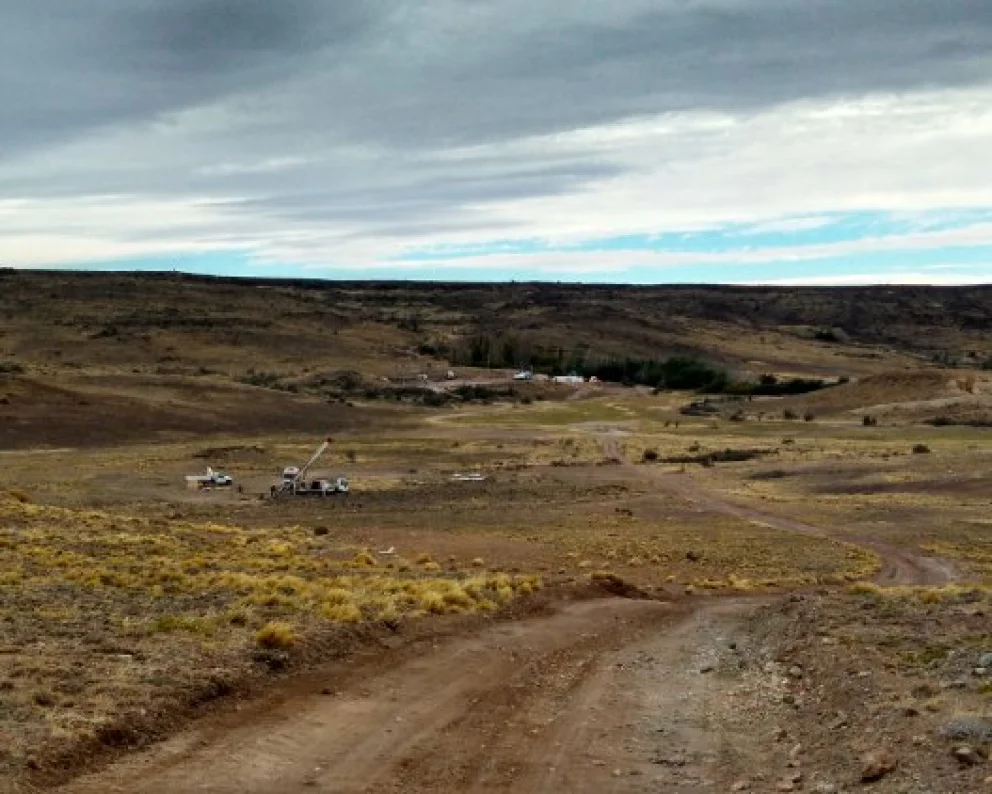
Ese modelo ya produjo el primer programa de perforación del distrito en El Perdido, con 2.358 metros en seis pozos ejecutados entre enero y abril de 2026. Ahora traslada su frente de trabajo a la segunda tanda. El comité de gestión de la alianza aprobó US$4 millones para la temporada 2026/2027, con foco en perforación diamantina en El Destino.
El proyecto ya presentó la actualización de su informe de impacto ambiental y el plan de accesos, que prevé diez plataformas de perforación y 17 kilómetros de camino desde la Ruta Provincial 226. Cuprum, otro proyecto de la misma cartera en la segunda tanda, cumplió su actualización bienal y propone cinco plataformas para hasta 5.000 metros de diamantina.
Con ese respaldo, un proyecto aprobado en 2025 quedó en condiciones de perforar antes que la gran mayoría de los aprobados un año antes. Es la principal señal del balance: el financiamiento ordena las prioridades del distrito por encima de la antigüedad del permiso.
El Seguro, el proyecto que Impulsa desarrolló con fondos públicos, terminó en un esquema equivalente. Tras completar accesos, obrador y estudios geofísicos, fue adjudicado a Cerro Quebrado, una sociedad del grupo BHP, que cumple el rol de junior en la etapa de exploración con opción de compra. Incluso el único caso impulsado por el Estado desembocó en una estructura donde el capital de riesgo lo pone una compañía de exploración vinculada a una major.
Argentina Metals: la apuesta por el mercado de capitales
Argentina Metals representa el segundo modelo, el de la junior tradicional. Es una compañía canadiense de formación reciente, que cotiza en TSX Venture Exchange y que construyó una de las mayores carteras privadas de cobre de la provincia. Dentro de Malargüe Distrito Minero Occidental controla ocho proyectos. En la primera tanda tiene La Herradura y Las Estrellas, a través de Argentina Metals SAS, y Riesling, Malbec y Merlot-Sirah, a través de su subsidiaria Mises Metals. En la segunda tiene Angélica, Belluno y Roma y Veneto.
Toda esa cartera transita la etapa de preparación. En Riesling y Malbec, la compañía propuso campañas de magnetometría terrestre sobre unos 17 y 25,5 km², respectivamente, junto con muestreos de rocas, suelos y sedimentos y mapeo geológico-estructural.
La autoridad ambiental condicionó cualquier intervención a la actualización de la línea de base con información primaria. En Angélica, además, deberá incorporar estudios de glaciares y ambiente periglacial.
El paso que define el modelo es financiero. En octubre, Argentina Metals lanzó una colocación privada de hasta C$3 millones, a C$0,32 por acción, con prioridad en Las Estrellas.
Ese proyecto linda por el sur con El Perdido y la compañía quiere llevarlo a un primer programa de perforación en 2027, sujeto a financiamiento y permisos. Su avance dependerá de la respuesta del mercado: una junior sin socio mayor convierte cada etapa técnica en una ronda de capital.
AREX: la pequeña minería como plataforma
AREX Mining propone un tercer camino. Su esquema parte de trabajar una propiedad en una dimensión menor, generar recursos con producción y usar esa caja para avanzar hacia proyectos de mayor escala.
La pieza central es Cobre San Romeleo, en el sur de Malargüe, donde AREX opera sobre una propiedad de LABSA. En octubre, la Legislatura ratificó la declaración de impacto ambiental para su explotación, la segunda operación metalífera aprobada bajo la Ley 7.722.
Es una mina de pequeña escala: procesará 40 toneladas de mineral por día durante unos 20 años, sobre reservas de 257.000 toneladas con una ley media de 1,29% de cobre, con una inversión de US$3 millones. Producirá óxido de cobre en una primera etapa y prevé una segunda para elaborar sulfato de cobre, insumo de los fungicidas que usa la vitivinicultura.
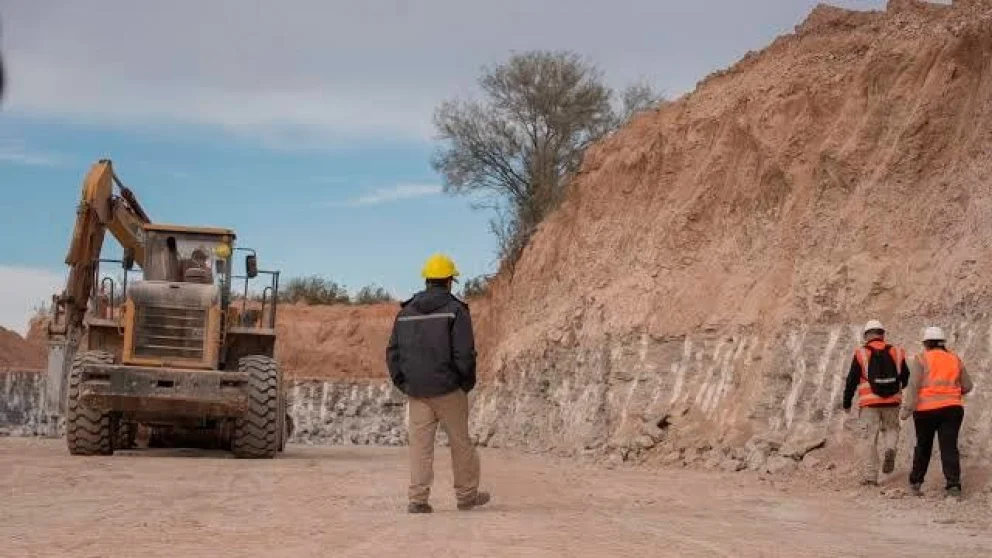
En paralelo, la compañía avanza en exploración dentro del distrito. En Los Galgos, la autoridad ambiental aprobó en mayo de 2026 la actualización del informe de impacto ambiental, con ampliación de la línea de base y planes de manejo para la apertura de caminos y las perforaciones.
Es el único proyecto de la primera tanda fuera de la órbita de BHP que alcanzó esa habilitación. AREX suma además Pórticos, en la misma tanda, que trabaja en la actualización de su línea de base.
El modelo aporta al distrito una variante que no depende de una major ni de un mercado favorable: un operador que construye su financiamiento desde la producción y usa la pequeña minería como plataforma para crecer.
Fuera de esos tres modelos, el grueso de la cartera avanza a menor velocidad. El bloque más numeroso de la primera tanda trabaja en la actualización de sus líneas de base y solo dos de sus proyectos registran muestreos en campo. En la segunda tanda, buena parte de los permisos en manos de titulares locales todavía no registra presentaciones técnicas.
La revocación de Mercedes North y Mercedes Mariano le agrega a ese escenario un plazo. Un permiso sin trabajos instalados deja de ser una reserva sin costo para su titular, y las áreas liberadas vuelven a quedar disponibles para quien tenga capacidad de explorarlas.
Para el resto de la cartera, el paso siguiente requiere lo mismo que ya resolvieron Kobrea, Argentina Metals y AREX: un operador con capacidad para levantar capital y para asociarse con quien tiene el permiso.
Lo que dejan los dos primeros años
El balance de Malargüe Distrito Minero Occidental confirma que la exploración se mueve al ritmo de los operadores con financiamiento, y que cada uno lo resuelve con su propia fórmula.
La junior asociada a una major, la junior que sale al mercado y el operador que se financia con producción a pequeña escala ya tienen proyectos en terreno o en condiciones de llegar a él. El caso de El Destino muestra que, con el financiamiento resuelto, un proyecto de la segunda tanda puede superar en un año a buena parte de la primera.
Para Mendoza, la lección es concreta. Con más de 60 proyectos habilitados, una tercera tanda en evaluación y los primeros permisos ya revocados, el factor que define el avance del distrito no es la aprobación ambiental sino la cantidad de operadores dispuestos a trabajar en él. Sumar nuevas junior y compañías de exploración, bajo cualquiera de los tres modelos, y facilitar su asociación con los titulares locales es la condición para que la cartera aprobada se traduzca en metros perforados.
","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"362","ancho":"1347","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/10/13/mineriaydesarrollo/files/13/1328/f31f14021d72afaa34d3ee359578216181970de6fcae212f6a87fae5a0b53c21.jpg","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/10/28/mineriaydesarrollo/files/13/1363/2199852edcf58ddd17c60df4301ea3698564449fd15870d9eba8f7cbf3c63f70.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
