


¿Hay una mesa en Chile que decide qué es lo que compra la minería argentina?
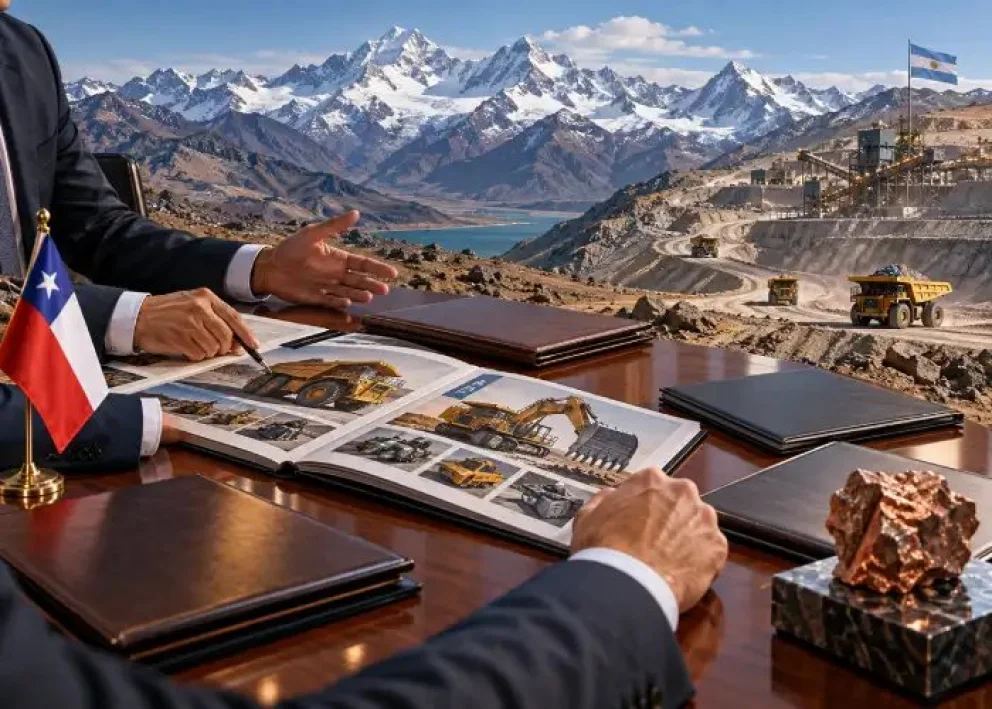
La minería argentina está entrando en la mayor etapa de inversión de su historia reciente. Detrás de los anuncios multimillonarios, sin embargo, comienza a aparecer una discusión incómoda: cuánto de esa inversión queda realmente en Argentina.
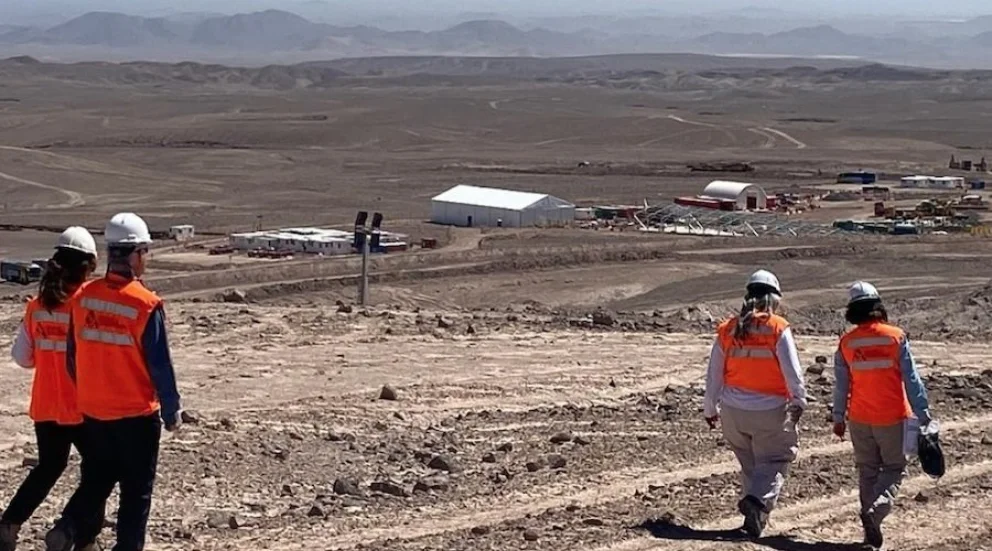
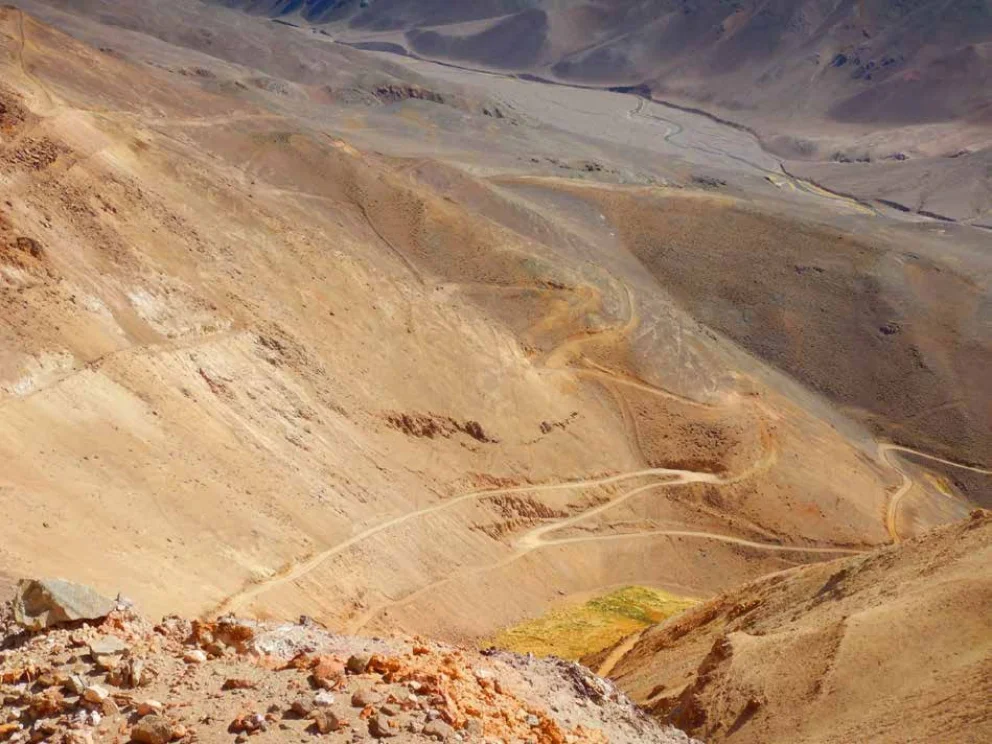
Rincón, el gigantesco proyecto de litio de Rio Tinto en Salta, encendió una primera alarma.
El volumen de estructuras metálicas requerido ronda las 6.000 toneladas: aproximadamente 2.500 para galpones, otras 2.500 para soportes y pipe racks y alrededor de 1.000 toneladas adicionales, según fuentes vinculadas al proceso. Esto representa toda la capacidad productiva del sector y miles de puestos de trabajo
La información que surgió desde distintos medios de comunicación confirmó que las primeras 3.000 toneladas fueron adquiridas en China, dejando fuera de esa provisión a fabricantes argentinos.
Pero Rincón podría ser apenas el comienzo.
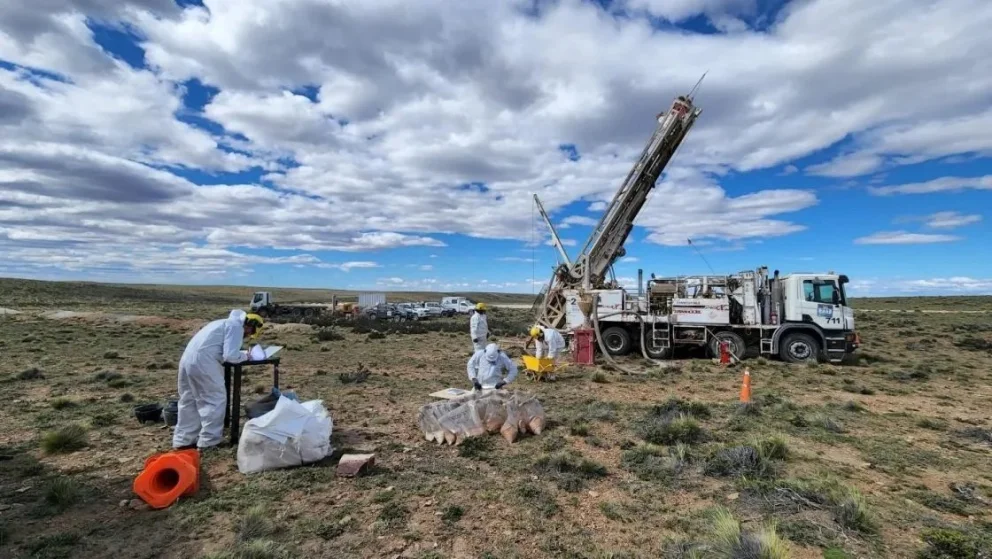
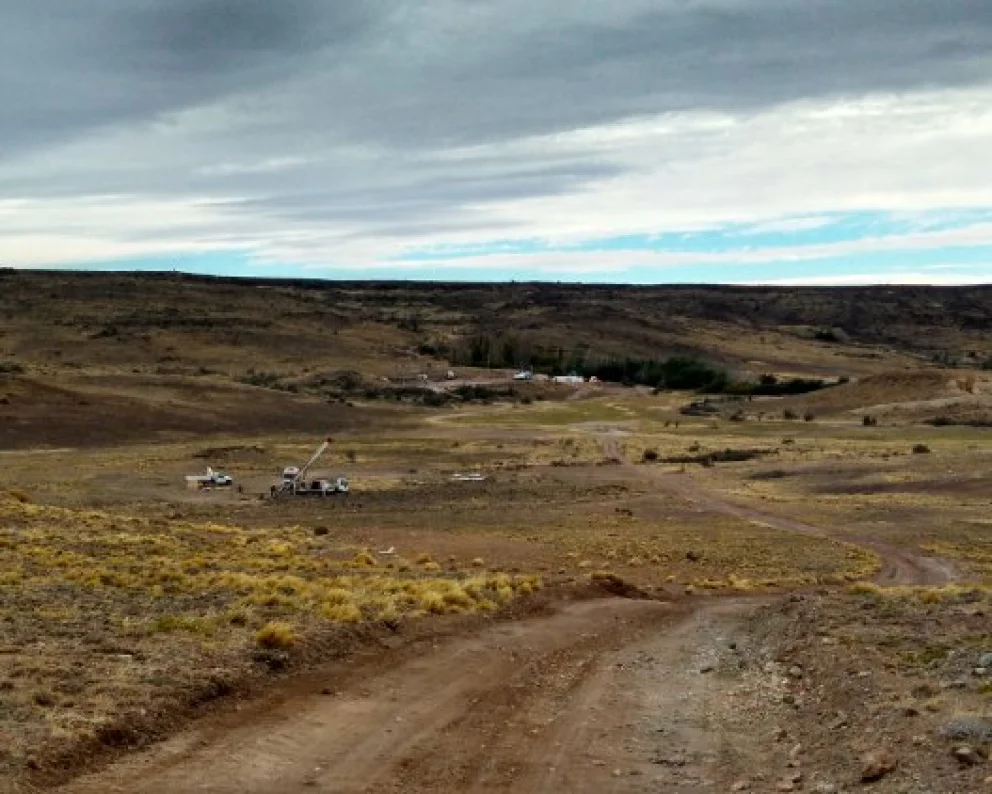
En San Juan, Vicuña —uno de los mayores desarrollos de cobre del mundo— requerirá más de 9.000 toneladas de estructuras de acero en una próxima etapa.
Ya no estamos hablando solamente de compras. Estamos hablando del trabajo Argentino
Argentina posee ingeniería, soldadura certificada, capacidad fabril y empresas capaces de abastecer grandes proyectos como lo realizó cuando no existía el Rigi en Argentina. Si pueden cumplir especificaciones, calidad y plazos, la discusión no puede agotarse en quién presenta el menor precio y cuando el precio viene con producción subsidiada y beneficios impositivos
Detrás de cada tonelada producida existen empleo, impuestos, ingeniería, transporte, talleres, tecnología, capacidad instalada y proveedores de segundo y tercer nivel.
Y existe algo todavía más delicado: licencia social.
En Las Condes
Este es uno de los aspectos más llamativos. Parte relevante de la estructura profesional que interviene en el procurement de estos proyectos argentinos está radicada en Santiago de Chile.
En un caso, Worley informa que su oficina de Apoquindo 5400 reúne a más de 800 profesionales y funciona como centro de excelencia para litio, cobre, minería subterránea y manejo de materiales.
Desde esa estructura trabajaría Sebastián Vio, Senior Procurement Specialist/Tender Manager de Worley, cuyo perfil profesional lo vincula con Rincón y con procesos de strategic sourcing, negociación, contratos y licitaciones.
En Vicuña aparece una estructura semejante.
Fluor posee oficinas en Las Condes. En ese caso se menciona a Alex Azparrent, Global Director Supply Chain – Mining & Metals, radicado profesionalmente en Santiago. Nombre conocido por empresarios argentinos que lo visitan en privado.
Fluor participa en áreas centrales del desarrollo del proyecto Vicuña.
Surge entonces una fotografía que merece atención: recursos argentinos, proyectos argentinos, beneficios fiscales argentinos y miles de toneladas potencialmente fabricables en Argentina compradas a China, mientras una parte estratégica del circuito de abastecimiento se gestiona desde Chile.
La nacionalidad de los ejecutivos es irrelevante. Tampoco resulta objetable que una multinacional concentre capacidades regionales en Santiago.
La cuestión es otra: cómo se toman esas decisiones y qué intereses protegen.
Cuando adjudicaciones de semejante magnitud desplazan fabricación hacia China existiendo capacidad argentina, precio no debería ser la única palabra.
También deberían aparecer trazabilidad, criterios de evaluación, comparabilidad de ofertas, condiciones financieras, conflictos de interés y compliance.
Cuanto mayor es la discrecionalidad y más lejos del país se encuentra el centro decisorio, mayor debe ser la transparencia.
China ya entró en Vicuña
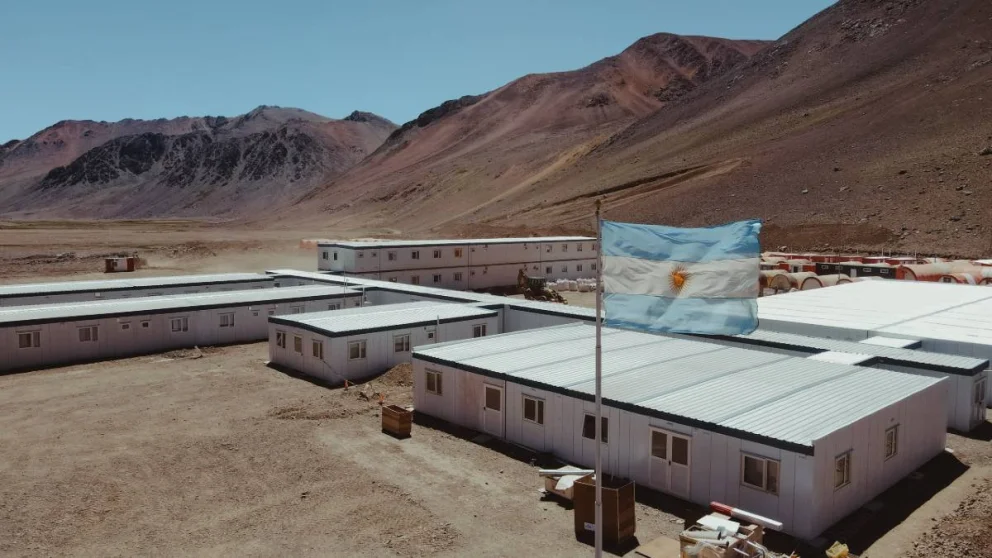
Vicuña adjudicó la segunda etapa del campamento Batidero a un consorcio integrado por PowerChina, Beijing Chengdong y la argentina RAFA por aproximadamente US$52 millones. La oferta argentina competidora rondaba los US$70 millones.
La diferencia económica fue considerable, pero también lo fue la distribución industrial: según la información pública, PowerChina asumió la gestión integral, Beijing Chengdong la fabricación de los módulos y la compañía argentina principalmente tareas de terreno, fundaciones, montaje e instalaciones.
La fabricación migró a China. Por eso, antes de adjudicar las próximas 9.000 toneladas, sería saludable que la industria pudiera responder preguntas elementales.
¿Quién define los proveedores invitados? ¿Quién confecciona las especificaciones? ¿Cómo se pondera el contenido local? ¿Qué condiciones financieras acompañan las ofertas chinas? ¿Existe una comparación del costo total puesto en Argentina? ¿Qué controles de integridad y conflictos de interés rigen sobre quienes recomiendan y adjudican?
Son preguntas de compliance, no acusaciones. Pero podrían serlo en un futuro cercano.
Cuando están involucrados contratos de decenas de millones de dólares, responderlas protege tanto al proveedor argentino como a las propias compañías mineras y sus contratistas.
El verdadero contenido local
Los emprendimientos mineros sostienen públicamente que trabajar con empresas locales es esencial para construir un proyecto con identidad regional.
Ese compromiso debe poder medirse. Porque contratar catering, transporte, movimiento de suelos o montaje no equivale a desarrollar una cadena industrial.
El verdadero test llega cuando Argentina puede fabricar algo y debe decidirse si se fabrica aquí o en China.
Tampoco se trata de obligar a una compañía privada a comprar más caro por el solo hecho de comprar argentino. Pero comparar precios exige comparar condiciones.
Carga tributaria, financiamiento, costos laborales, beneficios del RIGI, aranceles, logística y tratamiento impositivo forman parte de la misma ecuación.
El RIGI fue creado para atraer inversiones, no para garantizar mercados cautivos. Y tampoco debe convertirse en una autopista fiscal para importar aquello que la industria argentina puede producir competitivamente.
La mesa de Santiago
Chile construyó durante décadas ingeniería minera, equipos de procurement y conocimiento especializado. Que Santiago sea un centro regional de decisión constituye una ventaja legítimamente ganada.
El problema es argentino. Si los proyectos están en Salta, Catamarca o San Juan, pero parte de la ingeniería sofisticada, el procurement y las decisiones sobre fabricación se concentran fuera del país, Argentina corre el riesgo de convertirse en el territorio donde está el recurso y se realizan únicamente los trabajos que necesariamente deben hacerse aquí.
La mina queda en Argentina. El valor agregado, no.
Y allí aparece el problema final.
La licencia social no se construye solamente con programas comunitarios. Se construye demostrando que alrededor de una mina nacen empleo, industria, conocimiento y oportunidades.
Una estructura puede fabricarse en Shanghái, cruzar el Pacífico y llegar más barata a la cordillera.
Sino se puede llegar a la conclusión que la cuenta financiera puede cerrar. La cuenta social no.
Porque será difícil explicar por qué Argentina debe otorgar estabilidad, infraestructura y beneficios fiscales durante décadas si, cuando llega el momento de fabricar aquello que su industria puede y sabe fabricar, el trabajo termina en China.
Más difícil todavía será explicarlo si las grandes decisiones de compra de proyectos argentinos terminan resolviéndose a miles de kilómetros de las fábricas que podrían abastecerlos. En alguna lujosa, cómoda y discreta oficina de Las Condes.
No sería extraño suponer que en algún momento esa mesa también deberá rendir cuentas.
Minería & Desarrollo

","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2025/09/23/mineriaydesarrollo/files/00/98/fec6bd088c5b6914974cfc429c0de7aace65aa143183d7336a8e77d192e7e44e.webp","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/12/mineriaydesarrollo/files/12/1270/73276490b9577667ee994e6f812e4deb0df348505f7286dd9c866b0597509b70.png","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
