


Antes del déficit del cobre

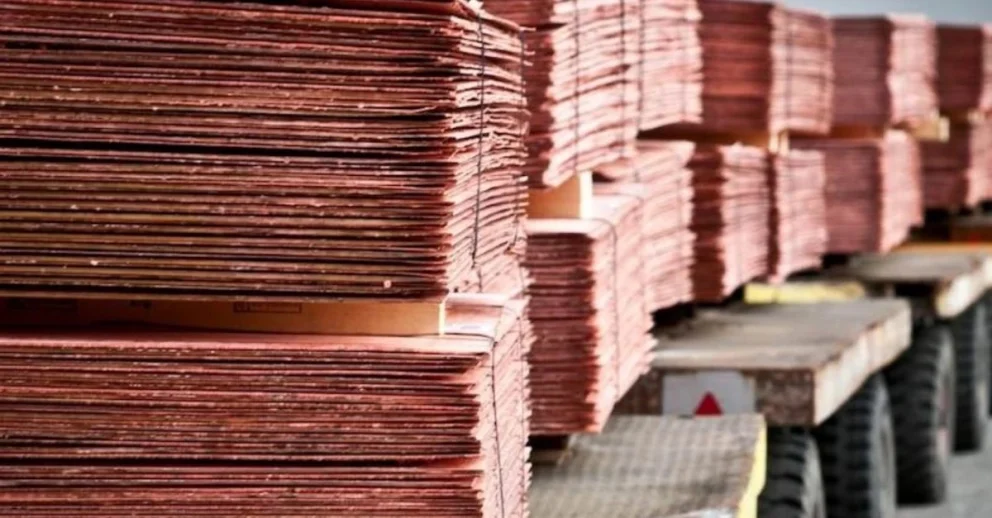
Chile posee una de las mejores geologías cupríferas del planeta, no necesita demostrar que tiene cobre. Necesita poder seguir encontrándolo. La diferencia es fundamental.
El Gobierno chileno acaba de proponer una reforma del mercado de capitales destinada, entre otros objetivos, a facilitar el financiamiento de compañías junior de exploración. El proyecto contempla un régimen regulatorio adaptado a empresas tempranas, menores costos de acceso, incentivos fiscales y mecanismos para canalizar capital hacia exploración greenfield.
Puede parecer una reforma financiera. En realidad, toca uno de los problemas estructurales más importantes del futuro mercado del cobre.
Brecha
Existe abundante capital dispuesto a financiar una mina construida. También existe capital para adquirir un depósito probado, desarrollar un recurso avanzado o comprar una compañía que ya demostró lo que posee.
Hay menos capital dispuesto a financiar la etapa anterior: la incertidumbre necesaria para descubrirlo.
Ahí existe la brecha que el mercado del cobre debe resolver, porque ninguna mina comienza como mina.
Antes fue una anomalía. Después una hipótesis geológica. Luego un programa de exploración, perforaciones, un descubrimiento y finalmente un recurso capaz de atraer capital de desarrollo.
Cada etapa reduce incertidumbre, y cada reducción de incertidumbre aumenta el universo de inversores dispuestos a participar.
La reforma impulsa como financiar el comienzo.
Tiempo
Chile permite observar por qué esto importa. Su producción de cobre de mina alcanzó aproximadamente 5,42 millones de toneladas en 2025. Pero su participación en la producción mundial ha descendido respecto de años anteriores.
Las causas son conocidas: operaciones maduras, menores leyes en algunos activos, complejidad creciente y enormes requerimientos de capital para sostener y expandir capacidad.
Chile tiene proyectos capaces de recuperar producción, pero el problema mundial del cobre no termina ahí.
Las expansiones brownfield pueden extender la vida de grandes operaciones y aportar toneladas significativas. Los proyectos avanzados pueden convertirse en nuevas minas. Sin embargo, la oferta de la década siguiente dependerá también de depósitos que todavía no han alcanzado esas etapas.
Y el tiempo necesario para transformar un descubrimiento en producción introduce una asimetría incómoda: cuando el mercado finalmente necesita una mina, ya es demasiado tarde para comenzar a buscarla.
Capital
Por eso la reforma chilena merece más atención de la que su dimensión regulatoria sugiere.
Canadá y Australia comprendieron hace décadas que una industria exploratoria no depende exclusivamente de geología, necesita un ecosistema.
Mercados capaces de financiar compañías pequeñas. Inversores acostumbrados al riesgo geológico. Analistas especializados. Incentivos fiscales. Información geocientífica. Liquidez. Reglas proporcionadas al tamaño y etapa de las empresas.
En otras palabras: la geología necesita una arquitectura de capital.
Chile está intentando construir una propia. El proyecto propone que determinadas juniors puedan acceder a un régimen simplificado sin recorrer exactamente el mismo camino regulatorio diseñado para compañías maduras. Un agente patrocinador supervisaría cumplimiento e información al mercado. También se contemplan incentivos sobre ganancias de capital y gastos de exploración greenfield.
El objetivo económico es claro: distribuir el riesgo temprano entre más participantes y hacer financiable una etapa que tradicionalmente ha tenido dificultades para acceder al mercado local de capitales.
Déficit Invisible
Aquí aparece una cuestión que trasciende a Chile.
Cuando hablamos del déficit futuro de cobre solemos comparar dos curvas: oferta y demanda.
Quizás falte una tercera, la curva de formación de proyectos. Antes de que exista déficit de producción existe déficit de proyectos, y antes del déficit de proyectos existe déficit de descubrimientos.
Pero todavía antes existe algo menos visible: déficit de capital dispuesto a financiar exploración. Ese es el punto crítico.
Un mercado puede reaccionar a precios altos financiando expansiones o reactivando activos marginales, lo que no puede hacer rápidamente es recuperar diez años durante los cuales no financió suficientes hipótesis geológicas.
Competencia
Esto también cambia la manera de pensar la competencia entre jurisdicciones, los países ya no compiten solamente por atraer capital para construir minas, compiten por atraer el capital que decide dónde buscar las próximas. Y ese capital es particularmente móvil.
Puede elegir entre cordilleras, cinturones metalogénicos y continentes enteros mucho antes de que exista un activo que lo ate a una jurisdicción.
Por eso poseer recursos extraordinarios no garantiza nuevos descubrimientos.
La ventaja pertenece a quienes logren combinar geología, información, capital, regulación y tiempo.
Antes de la mina
Chile ha identificado correctamente el problema.
La prueba será si consigue crear profundidad, liquidez y confianza suficientes para que el nuevo mecanismo produzca exploración real y no simplemente una nueva categoría regulatoria.
Pero la dirección importa, porque si el mundo necesitará considerablemente más cobre, la discusión no puede comenzar cuando una compañía presenta el estudio de factibilidad de una nueva mina.
Debe comenzar muchos años antes, con alguien dispuesto a financiar una idea geológica cuando todavía puede fracasar.
El próximo déficit de cobre quizá no comience por falta de cobre, puede comenzar por falta de capital dispuesto a buscarlo.



","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2025/09/23/mineriaydesarrollo/files/00/98/fec6bd088c5b6914974cfc429c0de7aace65aa143183d7336a8e77d192e7e44e.webp","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/12/mineriaydesarrollo/files/12/1270/73276490b9577667ee994e6f812e4deb0df348505f7286dd9c866b0597509b70.png","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
