


Columna de opinión
El cobre que existe pero no llega al mercado

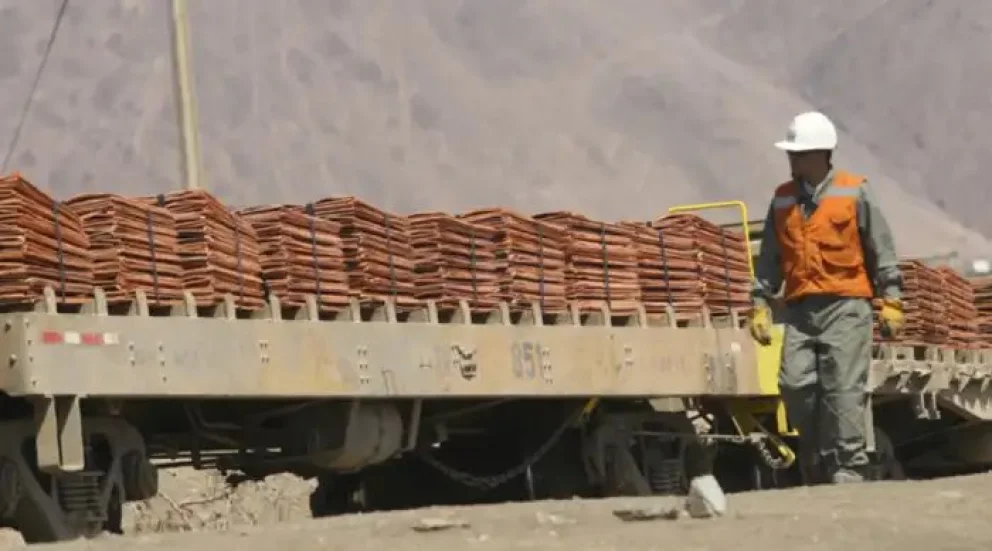
Intentamos anticipar el déficit futuro de cobre mediante una ecuación conocida: demanda esperada, producción existente, nuevos proyectos, expansiones e inventarios. La diferencia determina el déficit o superávit.
Pero falta una variable, la probabilidad de que las toneladas previstas lleguen realmente al mercado.
Cobre Panamá permite entender por qué. La mina fue construida, la infraestructura existe, el capital fue invertido, el depósito está probado y existe demanda para su producción. Antes de su cierre aportaba aproximadamente 330.000 toneladas anuales, cerca del 1% de la producción mundial de cobre. Hoy produce cero.
Disponibilidad
La diferencia entre recurso y oferta parece evidente, pero tiene implicancias importantes.
El cobre contenido en un depósito no abastece una red eléctrica, tampoco lo hace un recurso definido, un estudio de factibilidad aprobado o una mina construida pero paralizada.
La oferta existe únicamente cuando el metal consigue atravesar una larga cadena: descubrimiento → recurso → permisos → financiamiento → construcción → operación → mercado.
Cada etapa incorpora una probabilidad de fracaso, demora o interrupción.
Eso significa que dos proyectos capaces de producir 200.000 toneladas anuales no representan necesariamente la misma oferta futura. Uno puede estar localizado en una jurisdicción estable, con infraestructura y permisos previsibles. Otro puede enfrentar oposición social, incertidumbre jurídica, falta de energía, restricciones hídricas o riesgo político.
Las toneladas son iguales, la probabilidad de recibirlas no.
Panamá
Cobre Panamá representa un caso revelador porque había superado todas las barreras que normalmente separan un descubrimiento de una mina, y aun así dejó de producir.
La discusión actual sobre una eventual reapertura mediante una estructura que combine participación estatal y operación privada demuestra que el riesgo minero no termina cuando comienza la producción, puede cambiar de naturaleza.
El riesgo geológico disminuye, pero aparecen otros: institucional, social, fiscal, regulatorio, laboral y geopolítico.
Por eso una cartera global de oferta no debe analizarse únicamente por capacidad nominal, debe analizarse también por probabilidad de entrega.
Redundancia
Supongamos que el mundo necesita diez nuevas grandes minas, descubrirlas y desarrollarlas no será suficiente.
Porque algunas llegarán tarde, algunas excederán su CAPEX, otras encontrarán problemas metalúrgicos, algunas no obtendrán permisos, otras perderán aceptación social, y algunas, incluso después de construidas, podrán dejar de producir. Por lo tanto, un sistema que necesita diez minas debe generar una cartera considerablemente mayor que diez.
Necesita redundancia geológica, no como ineficiencia, sino como protección frente a la inevitable tasa de pérdida que existe entre oportunidad geológica y tonelada comercial.
Déficit oculto
Debemos cambiar la forma de interpretar los grandes inventarios mundiales de proyectos, pues sumar la capacidad anunciada puede producir sensación de abundancia que no necesariamente existe.
Una tonelada proyectada para 2035 debería tener un valor diferente según su etapa de desarrollo y la probabilidad de que efectivamente aparezca en 2035.
En términos financieros, la oferta futura debería pensarse casi como una cartera ajustada por riesgo ya que no cabe sólo preguntar ¿Cuántas toneladas hay en el pipeline?, sino ¿Cuál es el valor esperado de esas toneladas después de incorporar la probabilidad de que cada una llegue al mercado?.
La diferencia entre ambas cifras será una de las variables más importantes —y menos visibles— del próximo ciclo del cobre.
Exploración
Normalmente pensamos que explorar sirve para reemplazar reservas y crear nueva producción, es correcto, pero incompleto.
La exploración crea alternativas, cada nuevo descubrimiento agrega una opción al sistema. No todos se convertirán en minas, precisamente por eso necesitamos muchos, diversificados entre compañías, etapas, geografías y jurisdicciones.
Cuando una fuente de suministro desaparece, esa opcionalidad deja de parecer redundante y empieza a revelar su verdadero valor.
Probabilidad
La transición energética, las redes eléctricas, la digitalización y la expansión de los centros de datos, obligan al mundo a preguntarse dónde encontrará el cobre que necesitará durante las próximas décadas.
Tal vez la pregunta deba formularse de otra manera, no si ¿Existe suficiente cobre?, sino ¿Existe suficiente cobre con una probabilidad razonable de llegar al mercado cuando sea necesario?
Cobre Panamá demuestra que ambas preguntas producen respuestas muy diferentes, y deja una conclusión incómoda.
La próxima escasez de cobre no comenzará bajo tierra, comenzará en la diferencia entre las toneladas que creemos tener y aquellas que finalmente conseguimos producir.
Minería & Desarrollo


","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2025/09/23/mineriaydesarrollo/files/00/98/fec6bd088c5b6914974cfc429c0de7aace65aa143183d7336a8e77d192e7e44e.webp","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/12/mineriaydesarrollo/files/12/1270/73276490b9577667ee994e6f812e4deb0df348505f7286dd9c866b0597509b70.png","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
