


Rio Tinto advierte que el mundo necesitará más cobre y litio que nunca: el desafío que enfrenta Argentina
El crecimiento de la electrificación, la expansión de las energías renovables y el desarrollo de la inteligencia artificial están modificando las perspectivas de consumo de minerales a escala global. En ese escenario, el CEO de Rio Tinto, Simon Trott, advirtió sobre la magnitud de la demanda futura de cobre y litio y reclamó una mayor coordinación entre gobiernos y compañías para desarrollar nuevos proyectos y evitar restricciones en las cadenas de suministro.
Durante su participación en la cumbre de directores ejecutivos del Foro de Cooperación Económica Asia-Pacífico (APEC), realizada el martes 17 de noviembre en Shenzhen, China, Trott planteó que el crecimiento del consumo de estos minerales requerirá acelerar inversiones, mejorar los procesos de exploración y encontrar nuevas formas de cooperación entre los distintos actores de la industria.
«Vamos a necesitar más cobre entre ahora y 2050 que todo el que se ha extraído desde la época de los fenicios», afirmó el ejecutivo. En relación con el litio, sostuvo que la demanda anual podría llegar a igualar la cantidad total que se extrajo a lo largo de toda la historia.
Las declaraciones reflejan la escala del desafío que enfrenta la industria minera. La transición energética, la fabricación de vehículos eléctricos, la expansión de las redes eléctricas y la construcción de centros de datos vinculados con la inteligencia artificial requieren cantidades crecientes de minerales. El cobre es fundamental para la transmisión y distribución de electricidad, mientras que el litio constituye uno de los principales insumos para las baterías utilizadas en vehículos eléctricos y sistemas de almacenamiento energético.
El problema no es solamente la demanda: también es la capacidad de producir
Trott puso el foco en una dificultad que atraviesa al sector: desarrollar nuevos yacimientos resulta cada vez más complejo. La búsqueda de depósitos económicamente explotables, la calidad decreciente de algunos recursos minerales, los mayores costos de inversión, los permisos y la construcción de infraestructura prolongan los tiempos necesarios para poner en marcha una mina.
Por ese motivo, el CEO de Rio Tinto consideró que la industria necesita avanzar hacia cadenas de suministro más integradas y una mayor cooperación entre empresas y gobiernos. Según su planteo, la fragmentación de los mercados y las dificultades para coordinar inversiones pueden generar restricciones en la disponibilidad de minerales y presionar sobre los precios.
Como ejemplo de cooperación internacional mencionó el desarrollo del yacimiento de hierro Simandou, en Guinea, donde participan Rio Tinto, socios chinos y el Gobierno guineano. El emprendimiento combina inversiones empresariales con acuerdos para desarrollar infraestructura y facilitar la salida de la producción hacia los mercados internacionales.
La discusión también tiene una dimensión geopolítica. El abastecimiento de minerales críticos se convirtió en un asunto estratégico para las principales economías, que buscan asegurar el acceso a materias primas necesarias para sus industrias tecnológicas, energéticas y manufactureras. En ese contexto, los países con recursos todavía sin desarrollar adquieren mayor relevancia dentro de las futuras cadenas de suministro.
Las perspectivas de cobre y litio: dos mercados con desafíos diferentes
Las proyecciones de demanda no significan que ambos minerales enfrenten exactamente el mismo escenario. En el caso del cobre, las dificultades para ampliar la producción ya generan preocupación por la capacidad de la oferta para acompañar el consumo futuro.
La Agencia Internacional de Energía (AIE), en su informe Global Critical Minerals Outlook 2025, advirtió que la cartera actual de proyectos mineros podría dejar un déficit de suministro de cobre cercano al 30% para 2035, si se mantienen las tendencias previstas. Entre los factores que explican esa brecha menciona la caída de las leyes minerales, los mayores costos de capital, la limitada aparición de nuevos descubrimientos y los largos plazos de desarrollo.
Para el litio, el panorama de corto plazo es diferente. La oferta actual aparece mejor abastecida frente a la demanda, pero la AIE anticipa que el crecimiento del consumo podría llevar al mercado hacia un déficit durante la década de 2030. Esto significa que la expansión de la capacidad productiva y la incorporación de nuevos proyectos serán determinantes para evitar futuras restricciones.
Los datos operativos de Rio Tinto también muestran la importancia que la compañía asigna al cobre y al litio. Durante los primeros nueve meses de 2026, su producción consolidada de cobre alcanzó las 646.000 toneladas, un incremento del 1% interanual. La empresa mantuvo su previsión de producción para todo el año en un rango de entre 800.000 y 870.000 toneladas.
En litio, el grupo apunta a alcanzar una capacidad de producción anual de aproximadamente 200.000 toneladas de carbonato de litio equivalente (LCE) para 2028, a partir de la expansión de sus operaciones y proyectos en distintos países.
Argentina, entre la expansión del litio y el desarrollo del cobre
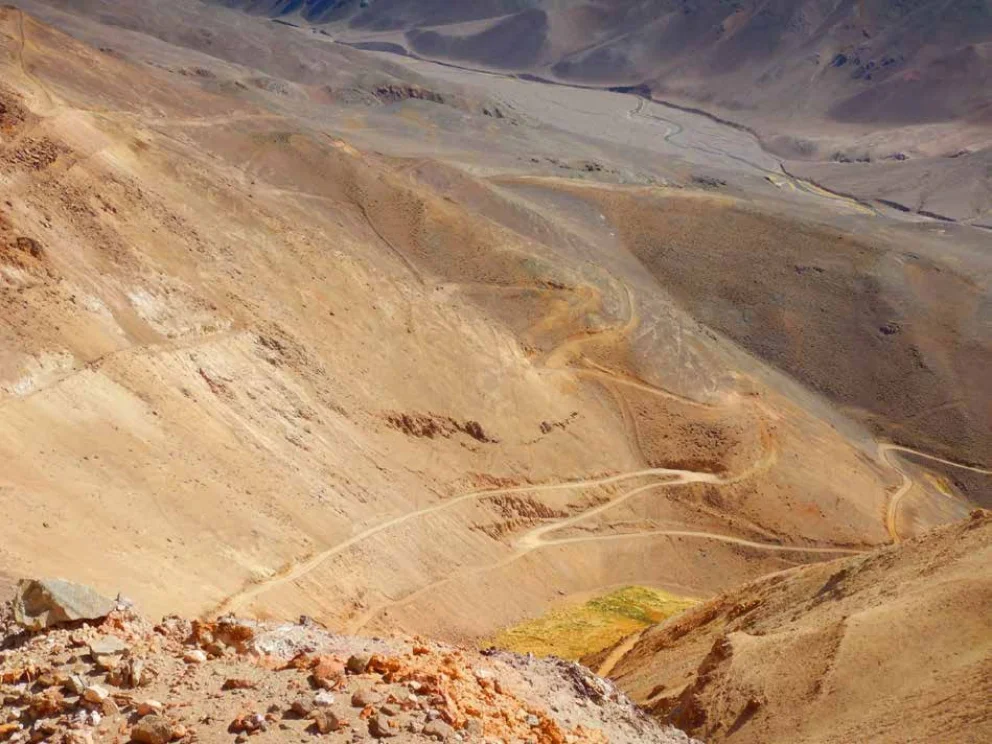
Las declaraciones de Trott tienen una relevancia particular para Argentina, que cuenta con proyectos de ambos minerales y busca ampliar su participación en los mercados internacionales. El país reúne condiciones geológicas para incrementar su producción de litio y cobre, aunque el grado de desarrollo de sus activos es diferente.
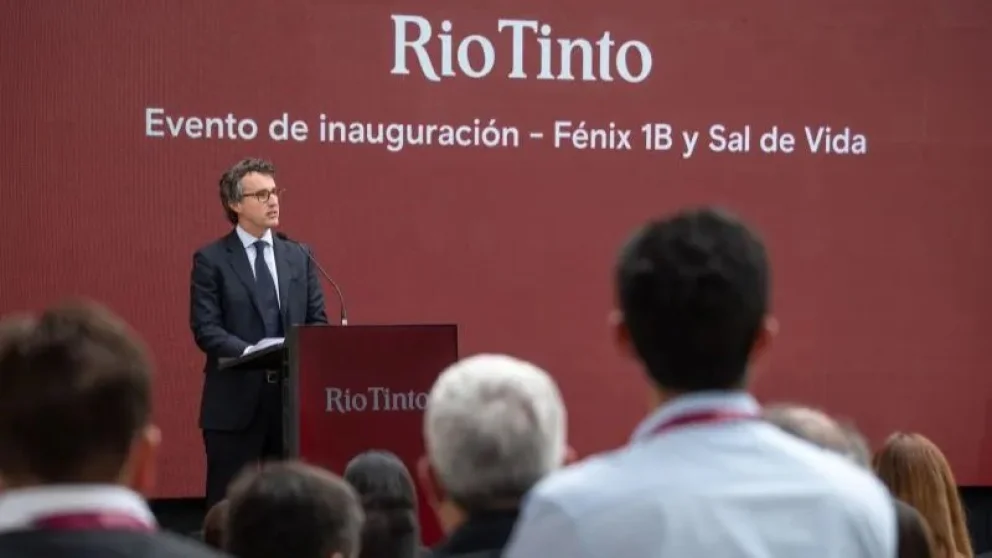
En litio, Rio Tinto ya tiene una presencia relevante. En octubre de 2026 inauguró las instalaciones de Fénix 1B y Sal de Vida, en Catamarca, luego de una inversión conjunta cercana a los US$1.400 millones. Ambos emprendimientos alcanzaron su primera producción durante el segundo trimestre del año y se encuentran en proceso de incremento de sus operaciones.
Una vez que alcancen su capacidad prevista, aportarán en conjunto unas 25.000 toneladas anuales de carbonato de litio equivalente. Fénix 1B sumará 10.000 toneladas a la operación existente, mientras que Sal de Vida apunta a producir otras 15.000 toneladas anuales.
A esos desarrollos se suma Rincón, en Salta, donde Rio Tinto aprobó una inversión de US$2.500 millones para ampliar la capacidad hasta las 60.000 toneladas anuales de LCE. La compañía prevé alcanzar la primera producción de la expansión en 2028, con un período posterior de incremento gradual hasta llegar a su capacidad plena.
La empresa también evalúa una nueva etapa de crecimiento en Catamarca, vinculada con Fénix II, que podría requerir alrededor de US$1.000 millones adicionales. Según informó Reuters en octubre, la iniciativa todavía se encuentra bajo evaluación y podría ser presentada al Régimen de Incentivo para Grandes Inversiones (RIGI) durante 2027.
En conjunto, estos desarrollos forman parte de una estrategia que ubica a Argentina entre los principales destinos de inversión de Rio Tinto en el negocio del litio. La compañía estima que su cartera de crecimiento en el país representa alrededor de US$4.400 millones.
El cobre argentino todavía tiene que transformar su potencial en producción
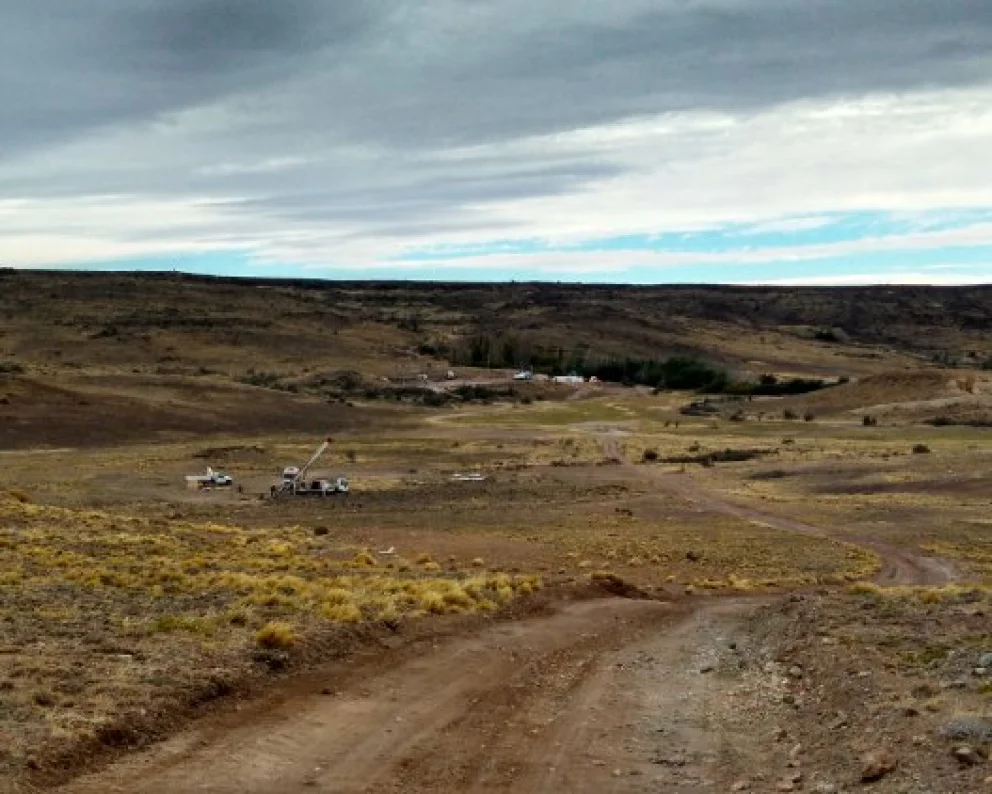
En cobre, el escenario es distinto. Argentina cuenta con una cartera de proyectos de gran escala, pero buena parte de esos emprendimientos todavía atraviesa etapas de factibilidad, evaluación económica o exploración avanzada. La posibilidad de responder a la demanda internacional dependerá de que logren avanzar hacia la construcción y posteriormente hacia la producción comercial.
En San Juan se encuentran algunos de los desarrollos más relevantes, entre ellos Vicuña, Los Azules, El Pachón y Altar. También existen iniciativas importantes en otras provincias, como Taca Taca, en Salta, y MARA, en Catamarca.
La escala de las inversiones previstas muestra el potencial de esta cartera. Sin embargo, no todos los proyectos tienen el mismo grado de avance ni cuentan con las mismas condiciones para iniciar su construcción. La disponibilidad de financiamiento, la infraestructura eléctrica y vial, la logística, los permisos y la estabilidad de las reglas de inversión serán factores determinantes.
El RIGI aparece como uno de los instrumentos nacionales destinados a atraer capitales para emprendimientos de gran magnitud, aunque su adhesión no reemplaza las decisiones de inversión de las compañías ni resuelve por sí sola las necesidades de infraestructura y desarrollo de cada proyecto.
En este contexto, el llamado de Rio Tinto a una mayor cooperación entre gobiernos y empresas también interpela a Argentina. La demanda internacional puede ampliar el interés por sus recursos, pero para aprovechar ese escenario el país deberá avanzar en la construcción de proyectos, desarrollar proveedores, formar trabajadores especializados y garantizar condiciones para sostener inversiones de largo plazo.
El desafío no se limita a contar con cobre y litio en el subsuelo. La competencia entre países estará cada vez más vinculada con su capacidad para producirlos en escala, procesarlos, transportarlos y cumplir con los requerimientos de los mercados compradores. Para Argentina, esa diferencia será decisiva a la hora de convertir sus recursos minerales en exportaciones, empleo e ingresos de divisas.
Minería & Desarrollo
","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"362","ancho":"1347","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/10/13/mineriaydesarrollo/files/13/1328/f31f14021d72afaa34d3ee359578216181970de6fcae212f6a87fae5a0b53c21.jpg","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/10/28/mineriaydesarrollo/files/13/1363/2199852edcf58ddd17c60df4301ea3698564449fd15870d9eba8f7cbf3c63f70.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
