


La crisis internacional golpea al sector
Las 50 mayores mineras del mundo perdieron USD 712.000 millones de valor y crece la preocupación por las inversiones
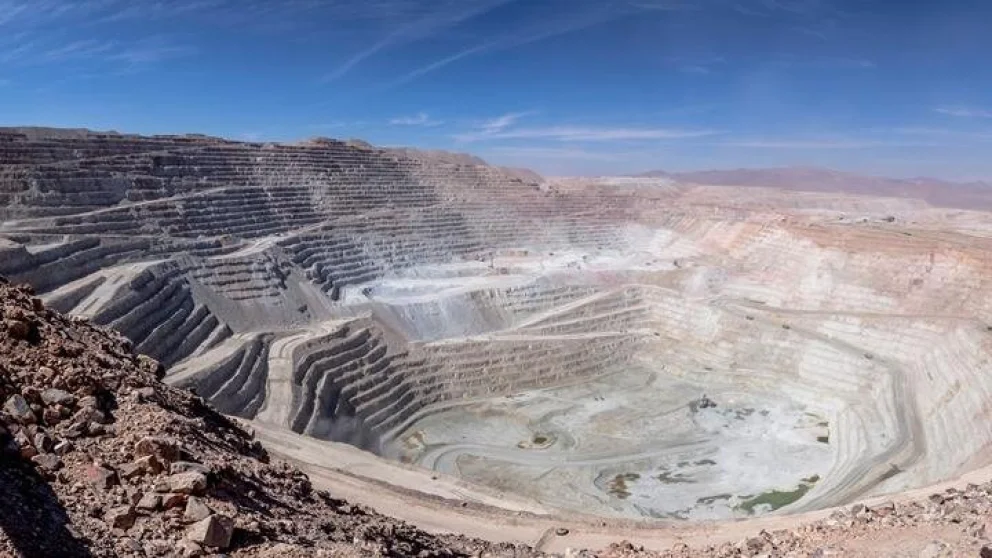
El último relevamiento de MINING.COM sobre las 50 mayores compañías mineras que cotizan en bolsa muestra una caída de USD 712.000 millones desde el máximo alcanzado a fines de febrero, cuando su valor conjunto llegaba a USD 2,75 billones. Al cierre de octubre, esa cifra había retrocedido hasta aproximadamente USD 2,04 billones.
La corrección se profundizó durante los últimos dos meses, con pérdidas de USD 264.000 millones en septiembre y otros USD 226.000 millones en octubre. En conjunto, ambas caídas representaron casi USD 490.000 millones y dejaron a las principales empresas del sector cerca de sus valuaciones más bajas del último año.
Aunque el informe relaciona el deterioro con el conflicto bélico en Irán, la guerra no explica por sí sola semejante caída. El encarecimiento de la energía, las expectativas de mayores tasas de interés en Estados Unidos y la salida de capitales de activos considerados riesgosos también están afectando a la industria.
El cobre resiste, pero las empresas pierden valor
Uno de los aspectos más llamativos del informe es que las compañías productoras de cobre están sufriendo pérdidas importantes pese a que el precio internacional del metal mostró mayor resistencia que el de otros minerales.
Las once principales productoras de cobre incluidas en el ranking perdieron alrededor de USD 69.000 millones durante octubre, aunque la cotización del metal acumulaba una suba cercana al 15% en lo que iba del año.
Southern Copper retrocedió 12,4%, Freeport-McMoRan perdió 10,8% y Antofagasta registró una caída del 16,1%. En este último caso también influyeron las menores perspectivas de producción y las previsiones de mayores costos operativos para 2027.
La situación resulta especialmente significativa para Chile y Argentina porque varias de estas compañías participan en operaciones y proyectos de cobre en la región. Una caída bursátil no significa necesariamente que las empresas suspendan inversiones, pero puede modificar sus decisiones sobre plazos, financiamiento y prioridades.
Pérdidas en distintos minerales
El deterioro alcanzó prácticamente a toda la industria, con comportamientos diferentes según el mineral y las circunstancias de cada empresa.
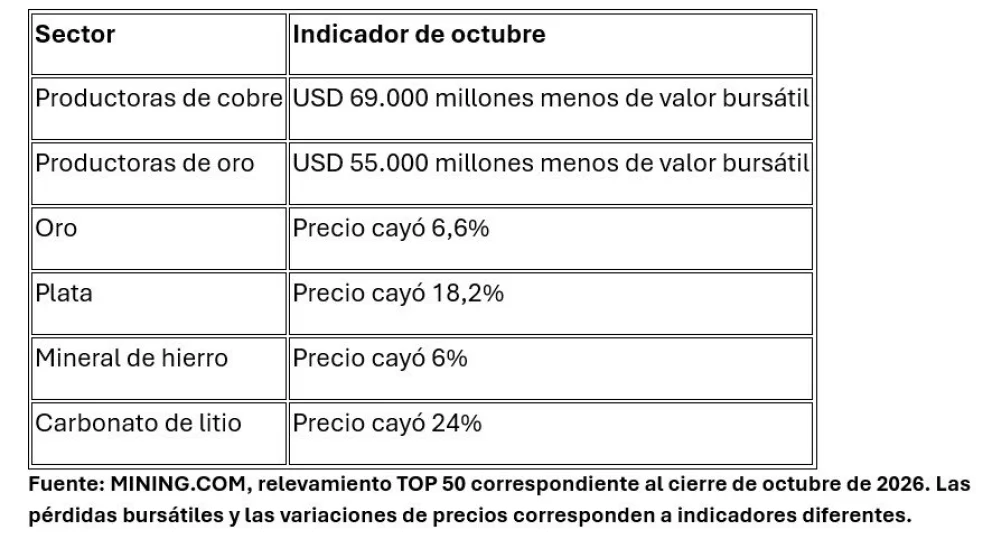
Entre las compañías de mayor exposición internacional, Rio Tinto perdió 12,6% de su valor durante octubre, mientras Vale retrocedió 15,4% y Fortescue cayó 12,1%.
En el negocio del litio, SQM fue la única compañía específicamente enfocada en ese mineral que permaneció dentro del grupo de las 50 mayores mineras. Sus acciones perdieron 15,8% durante octubre, mientras Albemarle quedó fuera de la clasificación.
Qué puede pasar con Argentina
El escenario internacional encuentra a la Argentina intentando transformar sus grandes recursos minerales en proyectos de construcción, especialmente mediante el Régimen de Incentivo para Grandes Inversiones (RIGI).
La caída del valor de las mineras constituye una señal que debe observarse, aunque sería incorrecto interpretar que los USD 712.000 millones desaparecieron de las cajas de las compañías. Se trata de una pérdida de capitalización bursátil, es decir, del valor que el mercado asigna a sus acciones y no necesariamente de su capacidad financiera inmediata.
Sin embargo, cuando las compañías pierden valor, pueden enfrentar condiciones menos favorables para conseguir capital, emitir nuevas acciones o financiar desarrollos que requieren miles de millones de dólares. Esto puede llevar a revisar presupuestos, postergar decisiones o concentrar recursos en los proyectos considerados más competitivos.
Para iniciativas argentinas como Los Azules, El Pachón, Taca Taca y Vicuña, que integra Josemaría y Filo del Sol, el desafío será demostrar que sus condiciones geológicas, costos, infraestructura y marcos regulatorios justifican inversiones de largo plazo incluso en un contexto financiero más exigente.
También existe una diferencia importante entre las empresas que ya producen y aquellas que todavía deben financiar su construcción. Las primeras cuentan con ingresos operativos, mientras que los nuevos desarrollos dependen en mayor medida de la disponibilidad de capital y de las decisiones de inversión de sus accionistas.
El impacto potencial no se limita a las compañías mineras: proveedores, constructoras, empresas de ingeniería y comunidades vinculadas con futuros proyectos también dependen de que esas decisiones se concreten.
La paradoja es que la expectativa de crecimiento de la demanda mundial de cobre continúa sosteniendo el interés por nuevos yacimientos, mientras los mercados financieros castigan a las compañías encargadas de desarrollarlos. Esto demuestra que una buena perspectiva para el precio de un mineral no garantiza, por sí sola, que una empresa consiga el financiamiento para construir una mina.
En este contexto, la estabilidad regulatoria, la disponibilidad de infraestructura, la eficiencia de los permisos y la competitividad de los costos adquieren una importancia creciente. La Argentina tiene una oportunidad de atraer inversiones, pero deberá competir por capital con otros países mineros en un momento en que los inversores están mostrando mayor cautela.
La conclusión que deja el informe internacional es que los recursos minerales siguen siendo estratégicos, aunque disponer de grandes yacimientos no alcanza para convertirlos en minas. En un mercado que perdió más de una cuarta parte de su valor desde febrero, los proyectos capaces de ofrecer condiciones competitivas tendrán mayores posibilidades de avanzar.
Minería & Desarrollo

","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"362","ancho":"1347","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/10/13/mineriaydesarrollo/files/13/1328/f31f14021d72afaa34d3ee359578216181970de6fcae212f6a87fae5a0b53c21.jpg","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/10/28/mineriaydesarrollo/files/13/1363/2199852edcf58ddd17c60df4301ea3698564449fd15870d9eba8f7cbf3c63f70.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
