


Cobre en máximos y oferta reducida: qué implica el nuevo escenario para los proyectos de San Juan
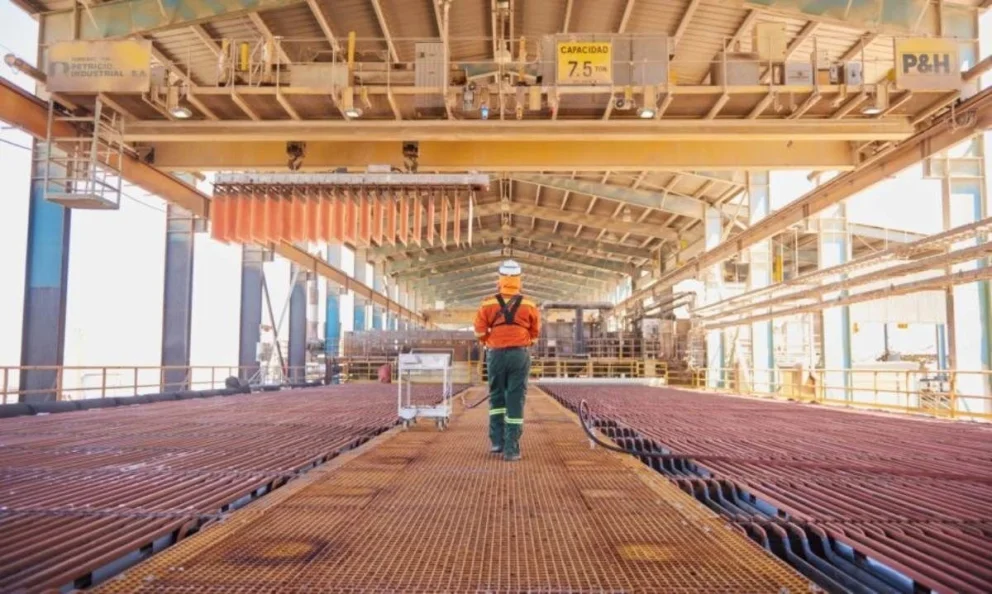
El precio del cobre volvió a subir y se acercó a sus máximos históricos, impulsado por una combinación de menores disponibilidades de metal fuera de Estados Unidos, compras en China y nuevas señales de restricciones sobre la oferta minera. El contrato de referencia en la Bolsa de Metales de Londres (LME) llegó este lunes a US$14.710,50 por tonelada, su nivel más alto desde el 10 de septiembre.
En Nueva York, el cobre para entrega en diciembre llegó a subir 3,3%, hasta US$6,841 por libra, antes de moderar parte de la suba. Al mediodía cotizaba en torno a US$6,777, equivalentes a unos US$14.940 por tonelada.
El movimiento se produjo después de que el cobre acumulara 11 semanas de avances en las últimas 12, mientras el mercado continúa operando cerca del récord de US$14.875 por tonelada alcanzado el 10 de septiembre. En lo que va de 2026, el metal acumula una suba cercana al 20%.
La particularidad del escenario actual es que el mercado no enfrenta necesariamente una escasez global de cobre refinado. El problema está en dónde se encuentra el metal disponible. Las expectativas de posibles aranceles estadounidenses incentivaron durante los últimos meses el traslado de grandes cantidades de cobre hacia depósitos de Estados Unidos, reduciendo los inventarios disponibles en otros centros comerciales.
Estados Unidos acumula cobre mientras Londres pierde disponibilidad
Los depósitos vinculados al mercado estadounidense concentran actualmente una cantidad excepcional de metal. Los inventarios de COMEX alcanzaron unas 696.204 toneladas, equivalentes a aproximadamente el 69% del cobre almacenado en bolsas monitoreadas, después de meses de fuertes ingresos de material.
El crecimiento de las existencias estadounidenses comenzó a frenarse. Los stocks disminuyeron en unas 65 toneladas durante la última semana, el primer retroceso semanal desde abril. Sin embargo, el problema de almacenamiento continúa: el principal centro de entrega de COMEX, en Nueva Orleans, se encuentra prácticamente lleno y se espera que durante septiembre y octubre lleguen otras 100.000 toneladas de cobre procedentes de África y Sudamérica.
El escenario contrasta con lo que ocurre en la LME. La bolsa registraba este lunes 255.900 toneladas, pero unas 115.450 toneladas, equivalentes al 45%, correspondían a warrants cancelados, es decir, metal que ya fue comprometido para ser retirado de los depósitos.
La cantidad efectivamente disponible para el mercado se ubicaba en torno a 133.725 toneladas, una cifra que ayuda a explicar el aumento de la tensión en las cotizaciones.
Otro indicador es la estructura de precios. El cobre disponible inmediatamente en Londres pasó a negociarse con una prima de US$26 por tonelada sobre el contrato a tres meses, después de haber cotizado una semana antes con un descuento de US$86. Esta situación, conocida como backwardation, refleja una mayor valoración del metal para entrega inmediata frente al material disponible en los próximos meses.
China paga más por el cobre
La presión también se observa en China, el principal centro mundial de fundición y consumo de cobre.
La prima de Yangshan, que refleja el costo adicional que pagan los compradores por recibir cobre en uno de los principales centros de importación del país, llegó la semana pasada a US$124 por tonelada, su nivel más alto en casi cuatro años. Este lunes se ubicaba todavía en US$119.
La disponibilidad podría continuar ajustada durante los próximos meses. Varias fundiciones chinas tienen previsto realizar mantenimientos programados durante octubre y noviembre, lo que limitaría el crecimiento de la producción doméstica. A esto se suma la congestión en el puerto de Shanghai, que dificulta determinar con qué rapidez llegará al mercado el cobre importado.
Las expectativas de reposición de inventarios también contribuyeron al repunte. Los operadores anticipan que los fabricantes chinos podrían aumentar sus compras antes de los feriados nacionales de fines de septiembre y comienzos de octubre.
Los problemas de las minas vuelven a entrar en escena
La tensión en los inventarios se produce al mismo tiempo que aumentan las dificultades en algunos de los principales productores mundiales.
Freeport-McMoRan, uno de los mayores productores de cobre, enfrenta problemas en Grasberg, Indonesia, mientras que Ivanhoe Mines redujo sus perspectivas de producción para Kamoa-Kakula, en la República Democrática del Congo. Según Sprott Asset Management, ambos acontecimientos podrían retirar unas 600.000 toneladas de la oferta mundial prevista para 2026.
El escenario también incluye dificultades en Chile. La producción de cobre del país cayó 9,4% interanual en julio, mientras Codelco enfrenta un proceso de reestructuración para intentar recuperar productividad y contener sus costos.
En Zambia, además, la fundición de Nchanga, perteneciente a Konkola Copper Mines, volvió a operar después de una parada de mantenimiento que se extendió durante 106 días, frente a los 60 días inicialmente previstos.
La combinación de interrupciones, menores previsiones de producción y problemas operativos vuelve a poner el foco sobre una cuestión estructural del mercado: la dificultad de la minería para aumentar rápidamente la oferta de cobre, incluso en un contexto de precios elevados.
El factor estadounidense sigue condicionando al mercado
Una de las variables que continúa detrás del comportamiento de los inventarios es la incertidumbre sobre los aranceles estadounidenses al cobre refinado.
La posibilidad de nuevas tarifas incentivó a los operadores a enviar metal hacia Estados Unidos, donde los precios de COMEX ofrecían una prima suficiente para justificar el traslado. Como consecuencia, una parte significativa del cobre que podría haber abastecido otros mercados terminó almacenada en territorio estadounidense.
El fenómeno alteró las expectativas iniciales de un mercado con excedente. Un análisis de Reuters publicado en agosto señalaba que el movimiento de metal hacia Estados Unidos estaba convirtiendo el excedente previsto para 2026 en un mercado potencialmente equilibrado si se considera que el cobre almacenado en COMEX deja de estar disponible para otras regiones.
El escenario también explica por qué el precio puede mantenerse elevado aun sin existir una escasez física global. La disponibilidad regional es tan importante como el volumen total de inventarios, especialmente cuando los costos y las restricciones comerciales dificultan trasladar rápidamente el metal de un mercado a otro.
Para la minería mundial, el dato adquiere importancia porque llega en un momento en que varios grandes productores están revisando sus perspectivas de producción. Si las interrupciones operativas continúan y el cobre permanece concentrado en determinados centros de almacenamiento, el mercado podría seguir mostrando una tensión mayor en las regiones donde la disponibilidad inmediata es más limitada.
La cotización del metal permanece así cerca de sus máximos históricos, mientras el mercado espera mayor claridad sobre los aranceles estadounidenses, la evolución de los inventarios chinos y londinenses y la capacidad de las principales compañías mineras para recuperar los volúmenes de producción previstos para 2026.
Un mercado más ajustado abre una oportunidad para los proyectos de San Juan
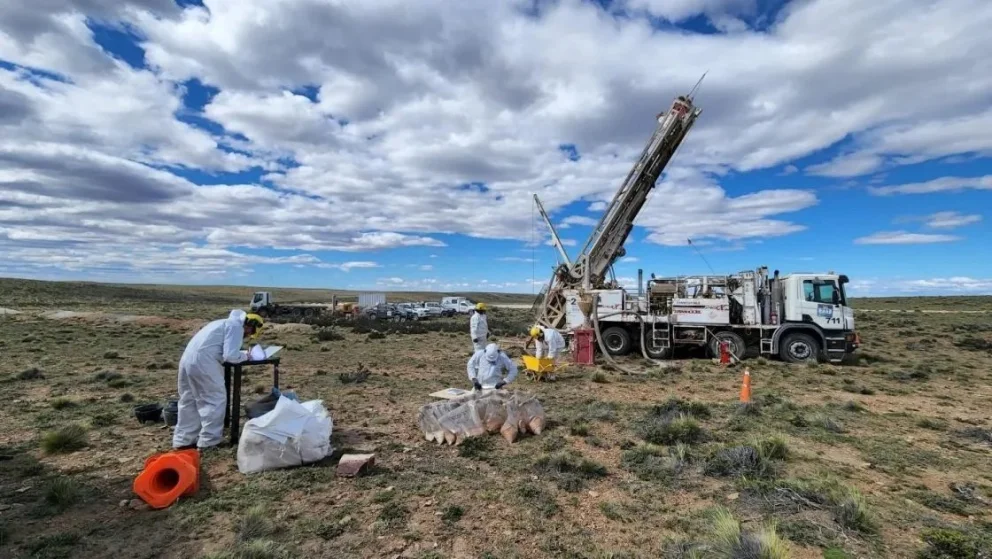
La combinación de precios elevados y dificultades para incrementar la oferta mundial mejora el contexto para los proyectos cupríferos que todavía deben transformarse en nuevas toneladas de producción. En Argentina, el escenario adquiere especial relevancia para San Juan, donde se concentra una parte importante de la cartera de grandes proyectos de cobre del país, con iniciativas como Vicuña, Los Azules y El Pachón, además de otros desarrollos en etapas de exploración y evaluación.
Para estos proyectos, un precio del cobre sostenido en niveles elevados puede mejorar sus perspectivas económicas y facilitar el acceso a financiamiento, aunque no garantiza por sí mismo una decisión de construcción. Los costos de capital, la infraestructura, la energía, el agua, los permisos, la logística y la disponibilidad de proveedores continúan siendo variables determinantes para convertir los recursos geológicos en producción.
El contexto internacional también vuelve más relevante la capacidad de Argentina para incorporar nuevos proyectos al mercado. El país no produce cobre a gran escala desde el cierre de Bajo de la Alumbrera en 2018, mientras que San Juan concentra varios de los desarrollos que podrían aportar nuevas toneladas durante la próxima década. Si la oferta mundial continúa creciendo por debajo de las expectativas, la cartera cuprífera sanjuanina adquiere mayor importancia dentro de la futura oferta global del metal.



","ad_server":"Ad Server Troop","denominacion":"Banner Manso Mendoza","banners_id":"20","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1245/c230685e84e6909961ef3c746d20f72fb44d430b7454e3e7eae0636defd68abb.gif","image_mobile":null,"url":"https://mendoza.tur.ar/","url_mobile":"https://mendoza.tur.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2025/09/23/mineriaydesarrollo/files/00/98/fec6bd088c5b6914974cfc429c0de7aace65aa143183d7336a8e77d192e7e44e.webp","image_mobile":null,"url":"https://hidroar.com/","url_mobile":"https://hidroar.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"521","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/12/mineriaydesarrollo/files/12/1270/73276490b9577667ee994e6f812e4deb0df348505f7286dd9c866b0597509b70.png","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Minas Argentina (Riqueza de la tierra)","banners_id":"17","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/02/mineriaydesarrollo/files/12/1236/f45cbd362e58ed6b4ef26ae9de632d6b652a7adb1be43d447381521a6c7b0a1f.png","image_mobile":null,"url":"https://minasargentinas.com/","url_mobile":"https://minasargentinas.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server":"Ad Server Troop","denominacion":"Banner Rawson Iluminación","banners_id":"23","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.mineriaydesarrollo.com/s4/2026/09/08/mineriaydesarrollo/files/12/1249/52094015dfa82d37b969d93d65df7343c3e2b07beb77be0742d070110c0aa476.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"}])
